Respuesta rápida: las pérdidas por vender o permutar criptomonedas se restan primero de tus ganancias patrimoniales del mismo año (de cripto, acciones, fondos…). Si sobra pérdida, puede compensar hasta el 25% de tus rendimientos del capital mobiliario (intereses, dividendos, staking). Lo que quede se arrastra durante los cuatro años siguientes, aplicándolo obligatoriamente en la cuantía máxima posible cada año. Para poder hacerlo, tienes que declarar la pérdida el año en que se produce.
Perder dinero con criptomonedas es duro, pero declarar esas pérdidas puede ahorrarte mucho dinero en impuestos, ese año o en los siguientes. El problema es que muchos inversores no lo hacen: o no saben que pueden, o piensan que si no han ganado nada no tienen que presentar nada. En esta guía te explicamos exactamente cómo funcionan las compensaciones, con ejemplos, y qué puedes hacer si ya se te pasó declarar una pérdida.
Por qué te conviene declarar tus pérdidas
Una pérdida declarada es dinero que dejas de pagar en el futuro. Si este año has perdido 10.000 € y el año que viene ganas 10.000 €, no pagarás nada por esa ganancia. Si no declaras la pérdida, pagarás unos 1.980 € por la ganancia del año siguiente.
Además, con la directiva DAC8 los exchanges europeos informan a Hacienda de tus operaciones desde 2026. Declarar tus ventas con pérdidas es también la forma de que lo que declaras coincida con lo que ellos comunican.
Requisito clave: la pérdida debe ser real y materializada: tienes que haber vendido, permutado o pagado con la criptomoneda. Una caída de precio sin vender no es una pérdida fiscal, igual que una subida sin vender no es una ganancia.
Regla 1: dentro del mismo año, primero se compensan entre sí
Todas tus ganancias y pérdidas patrimoniales derivadas de transmisiones del año se suman en un único saldo, con independencia del activo:
- Ventas y permutas de cualquier criptomoneda.
- Ventas de acciones, ETF y fondos de inversión.
- Venta de un inmueble u otros bienes.
Es decir, puedes compensar una pérdida en una altcoin con la ganancia de vender acciones, y al revés. No hay compartimentos separados por tipo de activo.
Ejemplo: ganas 8.000 € vendiendo acciones y pierdes 3.000 € con criptomonedas. Tu saldo de ganancias y pérdidas patrimoniales es de 5.000 €, y por eso pagas 950 € en lugar de 1.560 €.
Regla 2: si sobra pérdida, compensa hasta el 25% de tus rendimientos
En la base del ahorro hay dos cajas: las ganancias y pérdidas patrimoniales (ventas y permutas) y los rendimientos del capital mobiliario (intereses, dividendos, recompensas de staking o lending). Si tu saldo de ganancias y pérdidas es negativo, puede compensar el saldo positivo de rendimientos, pero solo hasta el 25% de este.
| Concepto | Importe |
|---|---|
| Pérdidas netas por ventas y permutas de cripto | − 5.000 € |
| Rendimientos del capital mobiliario (staking e intereses) | 2.000 € |
| Compensación máxima: 25% de 2.000 € | 500 € |
| Rendimientos que tributan: 2.000 € − 500 € | 1.500 € (pagas 285 € en vez de 380 €) |
| Pérdida pendiente para los 4 años siguientes | 4.500 € |
La regla funciona igual en sentido inverso: si tus rendimientos del capital mobiliario fueran negativos (algo poco habitual), podrían compensar hasta el 25% de tus ganancias patrimoniales.
Lo que no se puede compensar: las pérdidas de la base del ahorro no pueden restarse de tu salario, tu pensión o tu actividad económica, que van a la base general. Tampoco de los airdrops, que tributan en la base general.
Regla 3: el resto se arrastra 4 años, y no puedes elegir cuándo
Si después de las dos compensaciones anteriores te sigue quedando pérdida, la puedes compensar en los cuatro ejercicios siguientes siguiendo el mismo orden: primero con ganancias patrimoniales y después con hasta el 25% de los rendimientos del capital mobiliario.
Hay dos condiciones importantes que muchos desconocen:
- Es obligatorio aplicarla en la cuantía máxima posible cada año. No puedes reservarte la pérdida para un año en el que te convenga más (por ejemplo, uno con una ganancia mayor en un tramo más alto). Si un año tienes ganancias, la pérdida se compensa ese año.
- Pasados los cuatro años, el saldo que quede se pierde. Una pérdida de 2024 puede compensarse en 2025, 2026, 2027 y 2028. Lo que no se haya compensado al final de 2028 ya no se puede usar.
Ejemplo completo: una pérdida a lo largo de cinco años
Pablo perdió 10.000 € en 2024 vendiendo criptomonedas tras una caída. Estos son sus años siguientes:
| Año | Rentas del ahorro del año | Pérdida aplicada | Pendiente al final del año |
|---|---|---|---|
| 2024 | Pérdida de 10.000 €; intereses de 800 € | 200 € (25% de los intereses) | 9.800 € |
| 2025 | Ganancia de 3.000 € vendiendo ETH | 3.000 € | 6.800 € |
| 2026 | Ganancia de 2.000 € y staking de 1.200 € | 2.000 € + 300 € (25% del staking) | 4.500 € |
| 2027 | Ganancia de 1.000 € | 1.000 € | 3.500 € |
| 2028 | Sin ganancias; intereses de 400 € | 100 € (25% de los intereses) | 3.400 € que caducan |
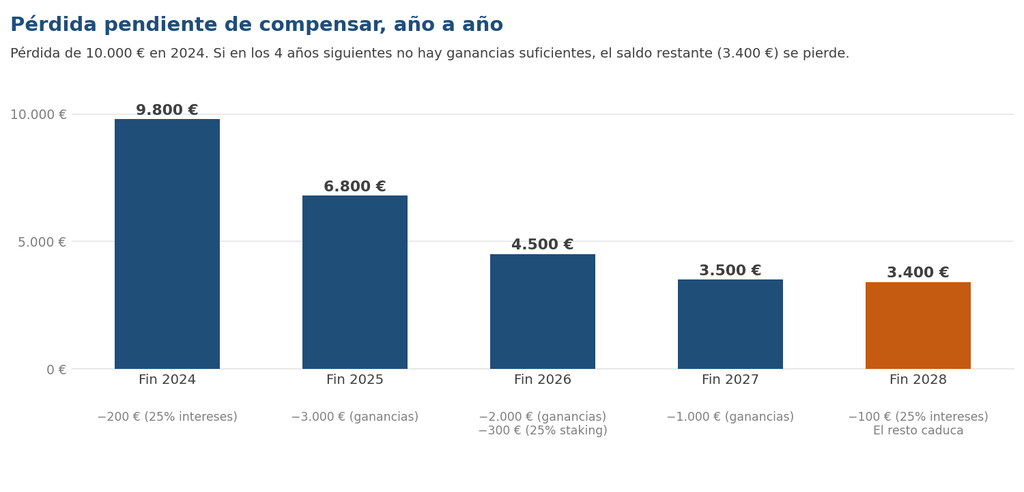
Cada año la pérdida se aplica en la cuantía máxima posible; lo que queda al final del cuarto año caduca.
Gracias a haber declarado la pérdida en 2024, Pablo no paga nada por sus ganancias de 2025, 2026 y 2027 y paga menos por sus rendimientos. Aun así, 3.400 € caducan porque no tuvo ganancias suficientes. Si en 2028 hubiera tenido una venta con beneficio, habría aprovechado ese saldo.
Cómo aprovechar las pérdidas al máximo (de forma legal)
- Declara siempre las pérdidas, aunque ese año no tengas ganancias. Es la única forma de poder arrastrarlas.
- Revisa tu cartera antes del 31 de diciembre. Si tienes ganancias realizadas en el año y posiciones con pérdidas latentes, venderlas o permutarlas antes de fin de año materializa la pérdida y reduce lo que pagas. Con 8.000 € de ganancias y 3.000 € de pérdidas latentes, materializarlas te ahorra 610 €.
- Vigila el calendario de las pérdidas pendientes. Si tienes pérdidas que caducan este año y criptomonedas con ganancias latentes, vender parte antes del 31 de diciembre permite usar esa pérdida antes de perderla.
- Cuidado con recomprar el mismo activo. La Ley del IRPF impide computar una pérdida si vuelves a adquirir el mismo elemento patrimonial dentro del año siguiente a la venta; en ese caso la pérdida se difiere hasta que vendas lo recomprado. Su aplicación exacta a criptomonedas tiene matices: consúltalo si piensas recomprar.
Pérdidas que no se pueden compensar
| Situación | ¿Pérdida compensable? | Motivo |
|---|---|---|
| Caída de precio sin vender | No | No hay transmisión: es una pérdida latente |
| Regalar criptomonedas que han bajado | No | Las pérdidas por transmisiones lucrativas (donaciones) no se computan |
| Pérdidas que no puedes justificar | No | Hacienda exige poder acreditarlas |
| Venta con recompra del mismo activo en el año siguiente | Diferida | Se computa cuando vendas lo recomprado |
| Exchange quebrado o estafa (FTX, fraudes) | Depende | Tienen un tratamiento específico que depende de cada caso; conviene asesoramiento |
Cómo se reflejan las pérdidas en Renta Web
- Pérdidas del año: se introducen igual que las ganancias, en el apartado de monedas virtuales (casillas 1800 a 1814). Cuando el valor de adquisición es mayor que el de transmisión, Renta Web calcula una pérdida y aplica automáticamente las compensaciones del año.
- Pérdidas de años anteriores: aparecen en el apartado de compensación de saldos negativos de ejercicios anteriores. Si las declaraste en su momento, Renta Web suele precargarlas, pero comprueba que el importe y el año de origen son correctos.
- Si cambias de forma de presentar (por ejemplo, de gestor a Renta Web), revisa las declaraciones anteriores: las pérdidas pendientes no siempre se trasladan solas.
¿Y si no declaré una pérdida en años anteriores?
Si tuviste pérdidas en un año que todavía no ha prescrito (en general, los últimos cuatro años) y no las declaraste, puedes corregir esa declaración presentando una declaración rectificativa del ejercicio correspondiente. Así la pérdida quedará reconocida y podrás compensarla en los años siguientes que aún estén dentro del plazo.
Necesitarás el historial de operaciones de ese año y el cálculo con el método FIFO. Si no presentaste la declaración porque no estabas obligado, valora con un asesor si te conviene presentarla para dejar constancia de la pérdida.
Preguntas frecuentes
¿Puedo compensar pérdidas de criptomonedas con ganancias de acciones?
Sí. Todas las ganancias y pérdidas patrimoniales por transmisiones de la base del ahorro se compensan entre sí, sin importar el tipo de activo.
¿Puedo compensar pérdidas cripto con mi sueldo?
No. El sueldo tributa en la base general y las pérdidas por venta de criptomonedas pertenecen a la base del ahorro. No se mezclan.
¿Puedo elegir en qué año aplico mis pérdidas pendientes?
No. La ley obliga a aplicarlas en la cuantía máxima que permita cada ejercicio, empezando por el siguiente al que se generaron.
¿Las pérdidas de staking existen?
Las recompensas de staking son rendimientos y no generan pérdidas al recibirlas. Lo que sí puede dar pérdida es vender después esas criptomonedas por menos de su valor al recibirlas.
Si estoy en pérdidas, ¿tengo obligación de presentar la Renta?
Si todos tus ingresos del año juntos no superan 1.000 € y tus pérdidas patrimoniales son inferiores a 500 €, no estás obligado. Fuera de ese caso, depende de tu situación global. En cualquier caso, presentar la declaración es la única manera de dejar constancia de la pérdida y poder compensarla en el futuro.
Compensar pérdidas no solo reduce el impuesto: también baja el saldo neto de ganancias que miran las becas y otras ayudas públicas. Lo explicamos en criptomonedas, becas y ayudas.
Herramienta: calcula cuánto puedes compensar este año y qué pérdidas caducan con la calculadora de compensación de pérdidas.
Conclusión
Las pérdidas con criptomonedas son un activo fiscal: bien declaradas, reducen lo que pagas por tus ganancias del mismo año y de los cuatro siguientes. Recuerda el orden (primero ganancias patrimoniales, después hasta el 25% de los rendimientos), que el arrastre es obligatorio y caduca a los cuatro años, y que todo empieza por declararlas el año en que se producen. Y antes de cada 31 de diciembre, revisa tu cartera: materializar a tiempo una pérdida puede ahorrarte cientos o miles de euros.
Fuentes oficiales
- Ley 35/2006 del IRPF, artículos 33.5 (pérdidas no computables) y 49 (integración y compensación de rentas en la base imponible del ahorro).
- Agencia Tributaria: Manual práctico de Renta 2025, integración y compensación de rentas en la base imponible del ahorro.
Aviso: los ejemplos son orientativos y suponen residencia fiscal en territorio común. Este artículo no sustituye el asesoramiento fiscal personalizado.