Actualizado: octubre de 2026 · Válido para la declaración de la Renta 2026
Respuesta rápida: sí, tributa. Cambiar una criptomoneda por otra (BTC por ETH, ETH por SOL o cualquier cripto por una stablecoin como USDT o USDC) es una permuta y genera una ganancia o pérdida patrimonial aunque no pases por euros. La ganancia es la diferencia entre el valor de mercado de lo que entregas (o de lo que recibes, si es mayor) y lo que te costó. Tributa en la base del ahorro, del 19% al 30%, y se declara en Renta Web con la clave N.
Es probablemente el malentendido más caro del mundo cripto. Mucha gente cree que, mientras no saque dinero a su cuenta bancaria, Hacienda no tiene nada que decir. No es así: cada vez que cambias una criptomoneda por otra estás “vendiendo” la primera, y si ha subido desde que la compraste, tienes una ganancia que declarar.
En esta guía te explicamos por qué Hacienda lo considera así, cómo se calcula una permuta paso a paso, qué pasa con las stablecoins y los casos dudosos, y cómo evitar el error que más disgustos da: pagar impuestos por ganancias que ya no tienes.
Por qué un intercambio entre criptomonedas tributa
En el IRPF hay una ganancia o pérdida patrimonial cada vez que cambia la composición de tu patrimonio y se pone de manifiesto una variación de valor. Al cambiar bitcoin por ether, tu patrimonio deja de tener bitcoin y pasa a tener ether: hay una alteración patrimonial.
La Dirección General de Tributos (DGT) lo dejó claro en la consulta vinculante V0999-18: el intercambio de una moneda virtual por otra distinta, cuando no se realiza dentro de una actividad económica, constituye una permuta, y lo ha reiterado en consultas posteriores como la V1948-21, la V2005-22 y la V2520-22.
Qué no es una permuta: mover tus propias criptomonedas de un exchange a otro o a tu wallet. La criptomoneda sigue siendo la misma y sigue siendo tuya, así que no hay alteración patrimonial ni nada que declarar.
Cómo se calcula la ganancia en una permuta
La regla está en el artículo 37.1.h de la Ley del IRPF. La ganancia o pérdida es la diferencia entre:
- el valor de adquisición de la criptomoneda que entregas (lo que te costó, calculado con el método FIFO), y
- el mayor de estos dos valores: el valor de mercado de la criptomoneda que entregas o el valor de mercado de la que recibes, ambos en euros en el momento del intercambio.
Y hay una segunda regla igual de importante: el valor que usas como valor de transmisión en la permuta se convierte en el valor de adquisición de la criptomoneda que recibes. Es lo que usarás cuando, más adelante, la vendas o la cambies.
Ejemplo 1: cambiar bitcoin por ether
En 2022 compraste 0,1 BTC por 2.500 € (comisión incluida). En junio de 2026 los cambias por 1,6 ETH. En ese momento, 0,1 BTC valen 6.200 € y los 1,6 ETH recibidos, 6.180 € (la diferencia es el margen del exchange). Pagas además 20 € de comisión.
| Concepto | Cálculo | Importe |
|---|---|---|
| Valor de mercado de lo entregado (0,1 BTC) | 6.200 € | |
| Valor de mercado de lo recibido (1,6 ETH) | 6.180 € | |
| Valor de transmisión: el mayor de los dos | 6.200 € | |
| Menos comisión | − 20 € | |
| Valor de adquisición del BTC entregado (FIFO) | − 2.500 € | |
| Ganancia patrimonial | 6.200 − 20 − 2.500 | 3.680 € |
| Impuesto (si es tu única renta del ahorro) | 3.680 × 19% | 699,20 € |
| Coste de los 1,6 ETH para el futuro | 6.200 € |
Has pagado 699,20 € de impuestos sin haber recibido un solo euro: siguen siendo criptomonedas. Por eso es importante tener liquidez para pagar a Hacienda en la campaña de la Renta.
Ejemplo 2: “ponerse a salvo” en stablecoins
Las stablecoins (USDT, USDC, EURC…) son criptoactivos y no hay ninguna excepción para ellas: cambiar una criptomoneda por una stablecoin es una permuta como cualquier otra.
Compraste 1 ETH por 1.500 €. Cuando sube a 3.500 €, lo cambias por 3.500 USDC “para asegurar beneficios” y no vuelves a tocar nada.
- Tienes una ganancia de 2.000 € en ese momento, aunque sigas sin euros en el banco.
- Si después cambias esos USDC por euros a la par, la segunda operación apenas genera ganancia o pérdida (el coste de los USDC es 3.500 €).
- Si en vez de eso vuelves a comprar ETH con los USDC, esa permuta también se declara y el ETH nuevo tendrá como coste el valor de ese momento.
En una stablecoin ligada al dólar, su valor en euros varía con el tipo de cambio euro-dólar, así que también puede generar pequeñas ganancias o pérdidas.
La trampa de las permutas en un año de subidas y caídas
Este es el caso que más disgustos provoca y conviene entenderlo antes del 31 de diciembre:
| Fecha | Operación | Ganancia realizada | Coste de lo recibido |
|---|---|---|---|
| Enero 2026 | Compras SOL por 5.000 € | — | 5.000 € |
| Marzo 2026 | Cambias todo tu SOL (vale 12.000 €) por el token X | + 7.000 € | 12.000 € |
| Mayo 2026 | Cambias todo tu token X (vale 20.000 €) por ETH | + 8.000 € | 20.000 € |
| Diciembre 2026 | El ETH cae y tu cartera vale 6.000 € | Pérdida latente de 14.000 € | — |
Has ganado “en papel” 15.000 € con dos permutas, pero tu cartera solo vale 6.000 €. Si no haces nada, declararás 15.000 € de ganancia y pagarás 3.030 €, la mitad de lo que te queda. La caída del ETH no cuenta porque no la has materializado.
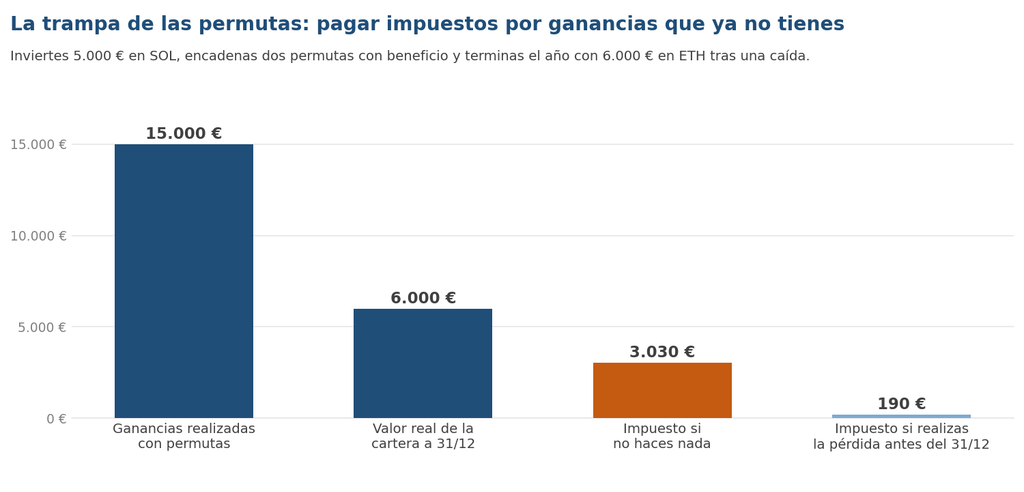
Las ganancias de las permutas tributan aunque después el precio caiga; la pérdida solo cuenta si la materializas.
Si antes del 31 de diciembre cambias ese ETH por una stablecoin o lo vendes por euros, materializas una pérdida de 14.000 € que se compensa con las ganancias del año. Tu base del ahorro queda en 1.000 € y pagas 190 €.
Ojo con recomprar enseguida: la Ley del IRPF no permite computar una pérdida si vuelves a adquirir el mismo elemento patrimonial dentro del año siguiente a la venta; en ese caso la pérdida se difiere hasta que vendas lo recomprado. Su aplicación exacta a criptomonedas tiene matices, así que si piensas recomprar el mismo activo, consúltalo antes.
Otros intercambios: qué se considera permuta
| Operación | ¿Tributa? | Comentario |
|---|---|---|
| BTC → ETH, ETH → SOL, cualquier cripto por otra | Sí | Permuta (clave N en Renta Web) |
| Cripto → stablecoin (USDT, USDC, EURC…) | Sí | Permuta como cualquier otra |
| Cripto → NFT | Sí | Permuta por otro activo virtual (clave O) |
| Pagar un bien o servicio con cripto | Sí | Transmisión de la cripto entregada (clave B) |
| Transferir cripto entre tus wallets y exchanges | No | No hay cambio de activo ni de titular |
| Envolver tokens (BTC → WBTC) o usar puentes entre redes | Dudoso | No hay criterio administrativo consolidado; el enfoque prudente es tratarlo como permuta y documentarlo |
| Aportar a un pool de liquidez y recibir tokens LP | Dudoso | Criterio no consolidado; consulta con un asesor si el importe es relevante |
Cómo valorar una permuta en euros
Para calcular la ganancia necesitas el valor en euros de las criptomonedas en el momento exacto del intercambio:
- Usa la cotización del momento de la operación en euros, preferiblemente la del propio exchange donde la hiciste o la de una fuente pública reconocida.
- Si el par no es contra el euro (por ejemplo, ETH/BTC), convierte con la cotización en euros de cualquiera de las dos criptomonedas en ese momento.
- Sé coherente: usa siempre la misma fuente de precios y guárdala por si Hacienda te pregunta.
- Con tokens poco líquidos, documenta de dónde sale el precio que usas: es uno de los puntos que más se revisan.
Si haces muchos intercambios, un software fiscal obtiene el precio de cada operación automáticamente y aplica el FIFO. Hacerlo a mano con cientos de swaps no es realista.
Cómo se declara una permuta en Renta Web
Las permutas se declaran en el apartado de ganancias y pérdidas patrimoniales derivadas de la transmisión o permuta de monedas virtuales (casillas 1800 a 1814), igual que las ventas, pero con una clave distinta:
- Denominación: la criptomoneda que entregas (en el ejemplo 1, BTC).
- Tipo de contraprestación: clave N (otra moneda virtual). Si recibes un NFT, clave O.
- Valor de transmisión: el mayor entre el valor de mercado de lo entregado y de lo recibido.
- Valor de adquisición: el coste FIFO de lo entregado, más las comisiones.
Si haces muchas permutas, puedes agruparlas en una línea por criptomoneda entregada con clave N, sumando sus valores, y conservar el detalle. Lo explicamos en nuestra guía de las casillas exactas para declarar criptomonedas en Renta Web.
Errores frecuentes con las permutas
- No declararlas porque “no he sacado dinero”. Con la DAC8, los exchanges europeos informan a Hacienda de estos intercambios desde 2026.
- Declarar solo la venta final a euros, calculando la ganancia desde la primera compra. El resultado total puede coincidir, pero el reparto por años y por criptomoneda no, y Hacienda verá permutas sin declarar.
- Olvidar el nuevo coste de lo recibido y calcular después las ventas con coste cero.
- Usar la clave F (dinero de curso legal) para una permuta.
- No materializar pérdidas antes del 31 de diciembre después de un año de permutas con ganancias.
Preguntas frecuentes
Si cambio BTC por ETH y luego ETH por BTC, ¿tributa?
Sí, son dos permutas distintas y cada una genera su propia ganancia o pérdida. Además, el nuevo BTC tendrá como coste el valor del momento de la segunda permuta, no el de tu compra original.
¿Tributa si la permuta me da pérdidas?
Se declara igual y la pérdida se compensa con tus otras ganancias del ahorro del año. Si sobra, la puedes arrastrar cuatro años.
¿Hay un mínimo por debajo del cual no hay que declarar las permutas?
No. Ni por operación ni por año: solo estás exento de presentar la Renta si todos tus ingresos del año juntos (sueldo incluido) no superan 1.000 € y tus pérdidas son inferiores a 500 €. Si cobras un sueldo y has hecho permutas con ganancia, debes declarar, aunque sean pequeñas.
¿Y si hago trading con cientos de permutas al año?
Siguen siendo permutas, una a una. Agrupa por criptomoneda en Renta Web y apóyate en un software que calcule el FIFO global. Si el trading es tu actividad profesional organizada, el tratamiento puede ser el de actividad económica: consúltalo con un asesor.
Conclusión
Cambiar una criptomoneda por otra siempre tributa, incluidas las stablecoins. La ganancia se calcula con el mayor valor de mercado entre lo que entregas y lo que recibes, menos el coste FIFO, y ese valor pasa a ser el coste de lo recibido. Lleva un registro de cada intercambio, aparta liquidez para los impuestos y revisa tu situación antes de fin de año: materializar pérdidas a tiempo puede ser la diferencia entre pagar 3.000 € o 190 €.
Fuentes
- Ley 35/2006 del IRPF, artículo 37.1.h (permuta de bienes o derechos) y artículo 33.5 (pérdidas no computables).
- Dirección General de Tributos: consultas vinculantes V0999-18, V1948-21, V2005-22 y V2520-22.
- Instituto de Estudios Fiscales: “Fiscalidad directa de los criptoactivos en España. Criterios de la DGT”.
Aviso: los ejemplos son orientativos. Este artículo no sustituye el asesoramiento fiscal personalizado.