Actualizado: octubre de 2026 · Válido para la Renta 2026 (se presenta en 2027)
Respuesta rápida: las ventas y permutas de criptomonedas se declaran en el apartado “Ganancias y pérdidas patrimoniales derivadas de la transmisión o permuta de monedas virtuales”, que ocupa las casillas 1800 a 1814; los datos se introducen desde la casilla de alta (1804 en las últimas campañas) con una línea por moneda y clave de operación. El staking y el lending van en rendimientos del capital mobiliario de la base del ahorro, los airdrops en ganancias patrimoniales que no derivan de transmisión (base general) y la minería, por regla general, en actividades económicas.
Ya tienes calculadas tus ganancias y has abierto Renta Web, pero no encuentras dónde va cada cosa. Es normal: las criptomonedas no tienen una única casilla, sino varias repartidas por la declaración según el tipo de operación. En esta guía tienes el mapa completo, apartado por apartado.
Si todavía no has calculado tus ganancias o no sabes qué operaciones tributan, empieza por nuestra guía completa para declarar criptomonedas en la Renta.
Mapa de casillas: dónde va cada operación con criptomonedas
| Operación | Tipo de renta | Base | Apartado y casilla en Renta Web |
|---|---|---|---|
| Venta de cripto por euros u otra divisa | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales, casillas 1800-1814 · clave F |
| Permuta cripto por cripto (incluidas stablecoins) | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales, casillas 1800-1814 · clave N |
| Cambio de cripto por un NFT u otro activo virtual | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales, casillas 1800-1814 · clave O |
| Pago de bienes o servicios con cripto | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales, casillas 1800-1814 · clave B |
| Recompensas de staking e intereses de lending | Rendimiento del capital mobiliario | Ahorro | Rendimientos del capital mobiliario de la base del ahorro (en la práctica, casilla 0027 o 0031; ver más abajo) |
| Airdrops | Ganancia patrimonial no derivada de transmisión | General | Otras ganancias patrimoniales que no derivan de transmisión (casilla 0304 en las últimas campañas) |
| Minería | Actividad económica (por regla general) | General | Rendimientos de actividades económicas en estimación directa |
| Salario cobrado en cripto | Rendimiento del trabajo | General | Rendimientos del trabajo, junto con el resto de la nómina |
| Pérdidas de años anteriores | Saldos negativos pendientes | Ahorro | Compensación de saldos negativos de ejercicios anteriores (se arrastra si se declaró) |
Importante: la Agencia Tributaria puede renumerar casillas de una campaña a otra. La numeración de esta guía corresponde a las últimas campañas; la revisaremos en abril de 2027, cuando se publique el programa de la Renta 2026.
Casillas 1800 a 1814: ventas y permutas de criptomonedas
Desde la Renta 2023, el modelo 100 tiene un apartado propio para las monedas virtuales dentro del bloque de ganancias y pérdidas patrimoniales derivadas de transmisiones. Es donde se declara la inmensa mayoría de las operaciones cripto de un particular.
Cómo llegar al apartado
- En Renta Web, abre la declaración (“Borrador / Declaración”) y pulsa en “Apartados de la declaración” en el menú superior.
- Despliega el bloque de ganancias y pérdidas patrimoniales y marca la opción de monedas virtuales (ganancias y pérdidas derivadas de la transmisión o permuta de monedas virtuales).
- Pulsa “Aceptar”. Renta Web te llevará a la página del apartado, con las casillas 1800 a 1814.
Cómo dar de alta cada criptomoneda
Junto a la casilla de alta (la 1804 en las últimas campañas) verás el icono de un lápiz. Al pulsarlo se abre una ventana para añadir elementos; pulsa “Alta” o “Añadir” y rellena:
| Campo | Qué poner | Ejemplo |
|---|---|---|
| Denominación de la moneda virtual | Nombre y ticker de la criptomoneda que entregas | Bitcoin (BTC) |
| Tipo de contraprestación | Clave según lo que recibes a cambio (ver tabla siguiente) | F |
| Valor de transmisión | Valor en euros de lo que recibes al vender o permutar | 54.000 € |
| Gastos de la transmisión | Comisiones de la venta | 50 € |
| Valor de adquisición | Coste en euros de las unidades vendidas, calculado con FIFO | 27.000 € |
| Gastos de la adquisición | Comisiones pagadas al comprar esas unidades (si no las has incluido ya en el coste) | 0 € |
Con esos datos, Renta Web calcula la ganancia o pérdida de la línea y la suma al total del apartado, que pasa a la base imponible del ahorro.
Las claves de contraprestación
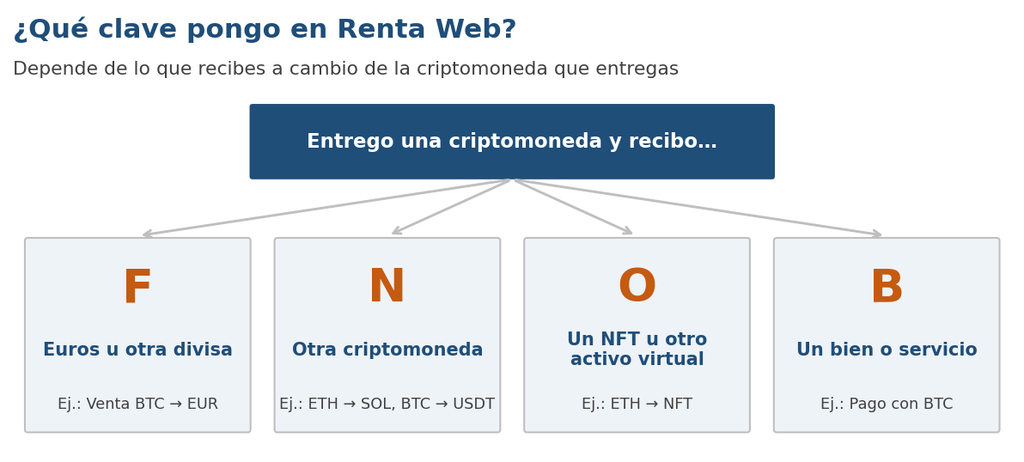
La clave depende de lo que recibes a cambio de la criptomoneda que entregas.
| Clave | Significado | Cuándo usarla |
|---|---|---|
| F | Moneda de curso legal | Vendes cripto y recibes euros, dólares u otra divisa |
| N | Otra moneda virtual | Cambias una cripto por otra: BTC por ETH, ETH por USDT, etc. |
| O | Otro activo virtual | Entregas cripto a cambio de un NFT u otro activo virtual |
| B | Bienes o servicios | Pagas una compra o un servicio con cripto |
Fíjate en que en el campo de denominación va la criptomoneda que entregas, no la que recibes. Si cambias ETH por SOL, la línea es de ETH, con clave N.
Cuántas líneas hay que meter
No hace falta una línea por cada operación. Lo práctico es una línea por cada combinación de criptomoneda y clave: por ejemplo, “BTC · F” con la suma de todas las ventas de bitcoin por euros del año, y “BTC · N” con la suma de todas las permutas de bitcoin por otras criptos. Guarda el detalle operación a operación (informe del software o tu hoja de cálculo) por si Hacienda lo solicita.
Ejemplo: en 2026 vendiste BTC por euros en tres ocasiones, cambiaste ETH por SOL dos veces y pagaste un servicio con USDC. Necesitas tres líneas: BTC · F, ETH · N y USDC · B, cada una con los totales de valor de transmisión y adquisición.
Staking y lending: casilla en rendimientos del capital mobiliario
Las recompensas de staking y los intereses por prestar criptomonedas (lending) no se declaran en las casillas 1800-1814, porque no hay una transmisión. Se consideran rendimientos del capital mobiliario que se integran en la base del ahorro, y se valoran en euros en el momento en que las recibes.
El problema es que el modelo 100 no tiene una casilla específica para el staking. En la práctica, asesores y programas fiscales usan una de estas dos:
| Casilla | Título en el modelo | Cuándo encaja mejor |
|---|---|---|
| 0027 | Intereses de cuentas, depósitos y activos financieros en general | La más coherente con el criterio de Hacienda para staking, lending y productos “earn” |
| 0031 | Rendimientos procedentes de la transmisión, amortización o reembolso de otros activos financieros | Opción usada por varios programas fiscales para staking |
Desde que la Dirección General de Tributos califica el staking (consultas V1766-22 y V0612-26) y el lending (V0648-24) como cesión a terceros de capitales propios, la casilla 0027 es la opción más coherente. En cualquier caso, ambas casillas se integran en la base del ahorro y tributan con la misma escala (19% a 30%), así que la cuota resultante es la misma. Lo importante es declarar el importe correcto en la base correcta y conservar el cálculo. Si tienes un volumen relevante o staking como actividad profesional (por ejemplo, operando un validador), consulta con un asesor, porque el tratamiento puede cambiar.
Cuando más adelante vendas o cambies las criptomonedas recibidas por staking, esa venta sí irá a las casillas 1800-1814, con un valor de adquisición igual al valor que declaraste cuando las recibiste.
Airdrops: otras ganancias patrimoniales (base general)
El criterio más extendido es que un airdrop recibido sin dar nada a cambio es una ganancia patrimonial que no deriva de una transmisión, que se integra en la base general (tributa a tu tipo marginal, no en la escala del ahorro). Se declara en el bloque de otras ganancias y pérdidas patrimoniales que no derivan de la transmisión de elementos patrimoniales; en las últimas campañas, casilla 0304 para ganancias.
Se valora por el valor de mercado de los tokens cuando pasan a estar a tu disposición. Si el token no tiene mercado ni valor determinable en ese momento, el criterio es discutido: documenta cómo lo valoras.
Minería: rendimientos de actividades económicas
Por regla general, Hacienda considera la minería una actividad económica: hay ordenación de medios (equipos, electricidad) por cuenta propia con la finalidad de obtener ingresos. Se declara en el apartado de rendimientos de actividades económicas en estimación directa, lo que normalmente exige estar dado de alta en el censo de empresarios. Es uno de los casos en los que más conviene asesoramiento.
Pérdidas: dónde aparecen y cómo se compensan
Las pérdidas de ventas y permutas se introducen igual que las ganancias, en las casillas 1800-1814: Renta Web calcula un resultado negativo en la línea correspondiente. No hay que hacer nada especial para compensarlas con las ganancias del ahorro del mismo año, porque el programa lo hace automáticamente al calcular la base.
Si te sobran pérdidas, Renta Web aplica la compensación con hasta el 25% de los rendimientos del capital mobiliario y, si sigue sobrando, deja el saldo pendiente para los cuatro años siguientes. Cuando vayas a usar pérdidas de años anteriores, revisa el apartado de compensación de saldos negativos de ejercicios anteriores: normalmente aparecen precargadas si las declaraste, pero conviene comprobar el importe.
El aviso “Monedas virtuales informadas”
Al revisar tus datos fiscales o al abrir el borrador puede aparecerte un aviso indicando que hay monedas virtuales informadas a tu nombre. Significa que algún intermediario ha comunicado a Hacienda que tienes u operas con criptomonedas. Con la DAC8 aplicándose desde el 1 de enero de 2026, este aviso será mucho más frecuente en la Renta 2026.
- El aviso no rellena las casillas por ti: tienes que introducir tú las ventas y permutas con sus valores.
- Si solo compraste y no vendiste ni permutaste nada, no hay ganancia que declarar en el IRPF, aunque aparezca el aviso.
- Si vendiste o permutaste, Hacienda esperará ver esas operaciones en las casillas 1800-1814. Que el aviso exista y el apartado esté vacío es una de las situaciones que más requerimientos genera.
Errores típicos al rellenar las casillas
- Meter las permutas con clave F. Si recibiste otra cripto, la clave es N, aunque luego la pasaras a euros.
- Poner en “denominación” la cripto que recibes en lugar de la que entregas.
- Declarar el staking en las casillas 1800-1814, como si fuera una venta.
- Incluir transferencias entre tus propias wallets como ventas: no lo son y no se declaran.
- Duplicar comisiones, sumándolas al coste y también en el campo de gastos.
- Olvidar comprobar las pérdidas pendientes de años anteriores en el apartado de compensación.
Preguntas frecuentes
¿La casilla 1800 es la única para criptomonedas?
No. Las casillas 1800 a 1814 recogen las ventas y permutas, que es lo más habitual, pero el staking, los airdrops, la minería o un salario en cripto se declaran en otros apartados, como ves en el mapa del principio.
¿Puedo agrupar varias criptomonedas en una sola línea?
No es recomendable. Agrupa operaciones de la misma criptomoneda y la misma clave, pero mantén una línea distinta para cada moneda: así coincide mejor con la información que reciben de los exchanges.
¿Qué hago si Renta Web no me deja meter tantas líneas?
Agrupa por moneda y clave como se explica arriba. Si aun así necesitas aportar más detalle, conserva el informe completo y aportálo si te lo piden; en casos complejos, un asesor puede valorar presentar documentación complementaria.
¿Dónde veo el total que paso a pagar por mis criptomonedas?
En la página del apartado verás el total de ganancias y pérdidas de monedas virtuales. Ese saldo se integra en la base del ahorro; la cuota final la ves en el resumen de la declaración, junto con el resto de rentas.
Conclusión
Para declarar criptomonedas en Renta Web solo necesitas recordar este reparto: ventas y permutas en las casillas 1800-1814 (alta desde la 1804, con la clave F, N, O o B), staking y lending en rendimientos del capital mobiliario del ahorro, airdrops en otras ganancias de la base general y minería en actividades económicas. Calcula antes los importes con FIFO y guarda siempre el detalle: con la DAC8, lo que pongas en cada casilla se va a cruzar con lo que informen los exchanges.
Fuentes oficiales
- Agencia Tributaria: modelo 100 y Manual práctico de Renta (apartados de rendimientos del capital mobiliario y ganancias y pérdidas patrimoniales).
- Ley 35/2006 del IRPF, artículos 25, 33, 46 y 49.
- Directiva (UE) 2023/2226 (DAC8).
- Consultas vinculantes de la Dirección General de Tributos citadas en el artículo: V1766-22, V0612-26, V0648-24. Puedes leerlas buscando su número en el buscador oficial de consultas de la DGT.
Aviso: este artículo tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado.