Actualizado: octubre de 2026 · Ejercicio fiscal 2026 (declaración que se presenta en 2027)
Respuesta rápida: en España, las criptomonedas tributan en el IRPF cuando las vendes por euros, las cambias por otra criptomoneda o las usas para pagar algo. La diferencia entre lo que valían al venderlas y lo que te costaron (calculada con el método FIFO) es una ganancia o pérdida patrimonial que se declara en el apartado de monedas virtuales de Renta Web (casillas 1800 y siguientes) y paga entre el 19% y el 30% en la base del ahorro. Comprar y mantener no tributa. El staking y el lending se declaran aparte, como rendimientos del capital mobiliario.
Si has comprado, vendido o intercambiado criptomonedas durante 2026, en la próxima campaña de la Renta tendrás que contárselo a Hacienda. Y este año hay un motivo extra para hacerlo bien: es el primero en el que los exchanges europeos están obligados a informar automáticamente de tus operaciones gracias a la directiva DAC8. Lo que declares se va a comparar con lo que ellos comuniquen.
En esta guía te explicamos, paso a paso y con ejemplos numéricos, qué operaciones tributan, cómo calcular tu ganancia, dónde se mete cada dato en Renta Web y qué errores debes evitar para no recibir una carta de la Agencia Tributaria.
Qué es la “Renta 2026” y cuándo se presenta
La Agencia Tributaria nombra cada campaña por el año fiscal que se declara. La Renta 2026 es la declaración del IRPF de las operaciones realizadas entre el 1 de enero y el 31 de diciembre de 2026, y se presenta en la primavera de 2027.
| Hito | Fecha prevista |
|---|---|
| Inicio de la presentación por internet | Principios de abril de 2027 (la fecha oficial se publica en el BOE en marzo) |
| Último día para domiciliar el pago | Hacia el 25 de junio de 2027 |
| Fin de la campaña | 30 de junio de 2027 |
| Segundo plazo si fraccionas el pago (60/40) | Principios de noviembre de 2027 |
Si lo que buscas es la declaración de las operaciones de 2025, esa campaña terminó el 30 de junio de 2026. Si se te pasó declarar algo, todavía puedes corregirlo presentando una declaración complementaria, con un recargo menor que la sanción que te pondría Hacienda si lo detecta ella.
¿Tengo que declarar mis criptomonedas? Qué tributa y qué no
La clave está en distinguir entre tener criptomonedas y hacer operaciones con ellas. Hacienda no grava la tenencia en el IRPF (otra cosa es el Modelo 721 o el Impuesto sobre el Patrimonio), sino el momento en que se materializa una ganancia o una pérdida.
| Operación | ¿Tributa en el IRPF? | Cómo |
|---|---|---|
| Comprar criptomonedas con euros | No | Solo fija tu precio de compra para el futuro |
| Mantener (holdear), aunque suban | No | Las ganancias “latentes” no tributan |
| Mover cripto entre tus propias wallets o exchanges | No | No hay cambio de titular ni de activo |
| Vender criptomonedas por euros | Sí | Ganancia o pérdida patrimonial (base del ahorro) |
| Cambiar una cripto por otra (BTC → ETH, ETH → USDT) | Sí | Es una permuta: ganancia o pérdida patrimonial |
| Pagar un bien o servicio con cripto | Sí | Ganancia o pérdida patrimonial |
| Recompensas de staking o intereses de lending | Sí | Rendimiento del capital mobiliario (base del ahorro) |
| Airdrops recibidos gratis | Sí | Ganancia patrimonial no derivada de transmisión (base general) |
| Minería | Sí | Normalmente, actividad económica |
Atención a las stablecoins: pasar de bitcoin a USDT o USDC para “ponerse a salvo” no es neutro fiscalmente. Es una permuta y genera ganancia o pérdida aunque no hayas tocado un euro.
¿Y si he ganado muy poco?
Mucha gente cree que por debajo de 1.000 € de ganancia no hay que declarar, pero no es así. La única excepción es que todos tus ingresos del año juntos (sueldo, intereses, ganancias…) no superen 1.000 € y tus pérdidas patrimoniales sean inferiores a 500 €. Si cobras un sueldo, aunque no llegue a 22.000 €, una ganancia con criptomonedas te obliga a presentar la declaración, por pequeña que sea, porque las ganancias cripto no tienen retención y no entran en los límites que eximen de declarar.
Cuánto se paga por las ganancias con criptomonedas en 2026
Las ganancias por venta o permuta de criptomonedas se suman al resto de rentas del ahorro (intereses, dividendos, venta de acciones o fondos) y tributan con esta escala, igual en todo el territorio común:
| Base liquidable del ahorro | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 a 50.000 € | 21% |
| De 50.000 a 200.000 € | 23% |
| De 200.000 a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Es una escala progresiva por tramos: si ganas 10.000 €, los primeros 6.000 € pagan el 19% y los 4.000 € restantes, el 21%. No pagas el 21% sobre todo. Los residentes en País Vasco y Navarra tienen su propia normativa foral.
Antes de empezar: reúne esta documentación
El 80% del trabajo de declarar criptomonedas no se hace en Renta Web, sino antes. Necesitas el historial completo de todas tus operaciones, incluidas las de años anteriores, porque el precio de compra de lo que vendes en 2026 puede venir de 2021.
- Historial de cada exchange (Binance, Coinbase, Kraken, Bit2Me, Bitpanda, Revolut…): exportado en CSV desde la sección de informes o impuestos. Muchos ofrecen un informe fiscal específico para España.
- Movimientos de wallets propias (Ledger, Trezor, Metamask): se obtienen con exploradores de bloques o conectando la dirección pública a un software fiscal.
- Operaciones DeFi y NFT: swaps, pools de liquidez, compras y ventas de NFT.
- Recompensas de staking, lending y airdrops: con fecha y valor en euros en el momento de recibirlas.
- Comisiones pagadas en cada compra y venta: reducen tu ganancia.
- Datos fiscales de la AEAT: revisa si aparece información sobre monedas virtuales informadas por terceros.
Si tienes más de unas pocas decenas de operaciones o usas varias plataformas, un software de impuestos cripto te ahorrará muchas horas y errores. Los más usados en España conectan con los exchanges por API o importando sus CSV y generan el cálculo FIFO automáticamente.
Cómo calcular tu ganancia o pérdida: el método FIFO
La ganancia o pérdida de cada venta es la diferencia entre el valor de transmisión (lo que obtienes al vender, menos comisiones) y el valor de adquisición (lo que te costó, más comisiones). El problema es saber “qué unidades” estás vendiendo cuando compraste la misma criptomoneda en varios momentos y a distintos precios.
Hacienda exige el método FIFO (first in, first out): se considera que vendes primero las unidades que compraste primero. Se aplica por cada criptomoneda.
Ejemplo 1: venta de bitcoin por euros
- Enero de 2024: compras 0,5 BTC por 20.000 € (comisión incluida).
- Marzo de 2025: compras otros 0,5 BTC por 35.000 € (comisión incluida).
- Septiembre de 2026: vendes 0,6 BTC por 54.000 € y pagas 50 € de comisión.
| Concepto | Cálculo | Importe |
|---|---|---|
| Valor de transmisión | 54.000 € − 50 € de comisión | 53.950 € |
| Valor de adquisición (FIFO) | 0,5 BTC del lote de 2024 (20.000 €) + 0,1 BTC del lote de 2025 (35.000 € × 0,1/0,5 = 7.000 €) | 27.000 € |
| Ganancia patrimonial | 53.950 € − 27.000 € | 26.950 € |
| Impuesto (sin otras rentas del ahorro) | 6.000 € × 19% + 20.950 € × 21% | 5.539,50 € |
Te quedan 0,4 BTC con un coste de 28.000 €, que es el valor de adquisición que usarás cuando los vendas en el futuro.
Ejemplo 2: una permuta entre criptomonedas
Compraste 1 ETH por 2.000 €. En 2026 lo cambias por SOL cuando ese ETH vale 3.000 €. Aunque no hayas pasado por euros, has obtenido una ganancia de 1.000 € (3.000 − 2.000) que debes declarar. A su vez, los SOL que recibes tienen un valor de adquisición de 3.000 €, que será tu referencia cuando los vendas o cambies.
Para valorar en euros una permuta se usa el valor de mercado en el momento de la operación. Guarda la cotización que utilices (la del propio exchange o una fuente pública reconocida) por si Hacienda te la pide.
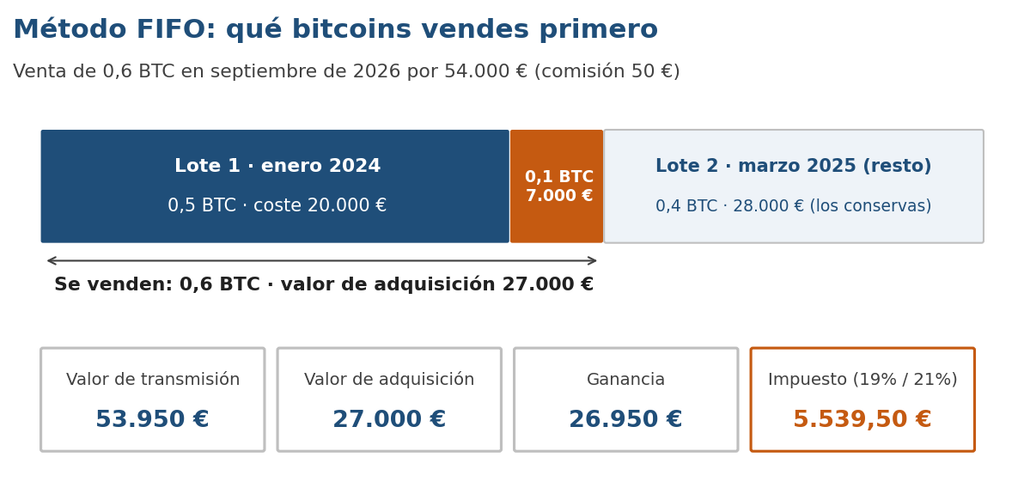
Ejemplo de cálculo FIFO: se venden primero los bitcoins comprados primero.
Paso a paso: cómo declarar criptomonedas en Renta Web
Una vez tengas calculadas tus ganancias y pérdidas, el proceso en Renta Web es el siguiente. Los nombres de los apartados pueden variar ligeramente de una campaña a otra; si algún nombre no coincide exactamente en tu pantalla, busca el equivalente en el menú de apartados.
Paso 1. Accede a Renta Web
Entra en la sede electrónica de la Agencia Tributaria, en el apartado de la campaña de Renta, e identifícate con Cl@ve, certificado digital, DNI electrónico o número de referencia. Pulsa en “Borrador / Declaración (Renta WEB)”.
Paso 2. Revisa tus datos fiscales
Antes de nada, consulta tus datos fiscales. Si algún exchange o entidad ha informado a Hacienda de operaciones con monedas virtuales a tu nombre, lo verás reflejado. Esa información no se traslada automáticamente a la declaración con todos sus importes: eres tú quien debe completar y verificar los datos.
Paso 3. Ve al apartado de ganancias y pérdidas patrimoniales
En el menú de apartados de la declaración, entra en el bloque de ganancias y pérdidas patrimoniales derivadas de la transmisión de elementos patrimoniales y localiza la sección específica de monedas virtuales, que en las últimas campañas ocupa las casillas 1800 a 1814.
Paso 4. Añade cada criptomoneda transmitida
Pulsa el icono de edición y luego en “Añadir”. Para cada moneda virtual que hayas vendido o intercambiado tendrás que rellenar:
- Denominación de la moneda virtual: por ejemplo, Bitcoin (BTC).
- Tipo de contraprestación, con estas claves: F (venta por dinero de curso legal, es decir, euros u otra divisa), N (intercambio por otra moneda virtual), O (intercambio por otro activo virtual, como un NFT) y B (entrega a cambio de bienes o servicios).
- Valor de transmisión y gastos de la transmisión (comisiones de venta).
- Valor de adquisición y gastos de la adquisición (comisiones de compra).
Renta Web calcula automáticamente la ganancia o pérdida de cada línea y la integra en la base del ahorro.
Paso 5. Agrupa operaciones si tienes muchas
Si has hecho cientos de operaciones, no es práctico meterlas una a una. La práctica habitual es agrupar por criptomoneda y por tipo de contraprestación: por ejemplo, una línea con todas las ventas de BTC por euros y otra con todas las permutas de BTC por otras criptomonedas, sumando sus valores de transmisión y adquisición. Conserva el detalle operación por operación (el informe del software o tu hoja de cálculo) por si Hacienda te lo requiere.
Paso 6. Declara staking, lending y otros rendimientos
Las recompensas de staking y los intereses de lending no van en las casillas de monedas virtuales, sino en el apartado de rendimientos del capital mobiliario integrables en la base del ahorro, dentro de “otros rendimientos”. Se declara el valor en euros de las recompensas en el momento en que las recibiste. Cuando más adelante vendas esas criptomonedas, su valor de adquisición será el valor que declaraste al recibirlas.
Paso 7. Comprueba el resultado y la compensación de pérdidas
Revisa en el resumen de la declaración que la base del ahorro recoge tus ganancias y pérdidas. Si tienes pérdidas de años anteriores pendientes de compensar, comprueba que aparecen y se aplican (Renta Web suele trasladarlas si las declaraste en su momento).
Paso 8. Valida y presenta
Pulsa “Validar” para que el programa detecte errores o avisos, revisa el resultado (a pagar o a devolver), elige la forma de pago o la cuenta de devolución y presenta. Descarga el justificante en PDF y guárdalo junto con tus informes de operaciones al menos cuatro años, que es el plazo de prescripción.
Dónde se declara cada tipo de rendimiento cripto
| Operación | Tipo de renta | Base | Dónde en Renta Web |
|---|---|---|---|
| Venta por euros (clave F) | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales (casillas 1800 y ss.) |
| Permuta cripto-cripto (clave N) | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales (casillas 1800 y ss.) |
| Cripto por NFT (clave O) | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales (casillas 1800 y ss.) |
| Pago de bienes o servicios (clave B) | Ganancia/pérdida patrimonial | Ahorro | Monedas virtuales (casillas 1800 y ss.) |
| Staking y lending | Rendimiento del capital mobiliario | Ahorro | Otros rendimientos del capital mobiliario |
| Airdrops | Ganancia patrimonial no derivada de transmisión | General | Otras ganancias patrimoniales |
| Minería | Rendimiento de actividad económica (por regla general) | General | Actividades económicas |
En operaciones menos habituales (DeFi, NFT creados por ti, airdrops con valor dudoso) el criterio no siempre está cerrado. En esos casos conviene apoyarse en consultas vinculantes de la Dirección General de Tributos o en un asesor.
Cómo compensar pérdidas con criptomonedas
Si este año has perdido dinero, declararlo te interesa, porque las pérdidas reducen lo que pagas ahora o en el futuro:
- Las pérdidas patrimoniales del ahorro se compensan primero con ganancias patrimoniales del ahorro del mismo año (de cripto, acciones, fondos…).
- Si sobra pérdida, puede compensarse con hasta el 25% de los rendimientos del capital mobiliario (intereses, dividendos, staking) del mismo año.
- Lo que quede se puede arrastrar y compensar en los cuatro ejercicios siguientes.
Ejemplo: en 2026 ganas 3.000 € vendiendo ETH y pierdes 5.000 € vendiendo una altcoin. El saldo es −2.000 €. Si además cobraste 400 € de staking, puedes compensar 100 € (el 25%) y te quedan 1.900 € de pérdidas para compensar hasta 2030. Si no las declaras ahora, las pierdes.
Hacienda ya sabe lo que tienes: DAC8 y otras obligaciones
Desde el 1 de enero de 2026, los exchanges y custodios que operan en la Unión Europea están obligados por la directiva DAC8 a recopilar y comunicar los saldos, compras, ventas, permutas y recompensas de staking de sus clientes. 2026 es el primer año reportable y esa información llegará a la Agencia Tributaria en 2027, justo a tiempo para cruzarla con tu declaración de la Renta 2026.
Además del IRPF, revisa si te afectan estas otras obligaciones:
- Modelo 721: declaración informativa obligatoria si el valor de tus criptomonedas custodiadas por plataformas extranjeras supera los 50.000 € a 31 de diciembre. Se presenta entre el 1 de enero y el 31 de marzo. Si tus criptomonedas están en una wallet propia de la que controlas las claves privadas, no están custodiadas por un tercero en el extranjero.
- Impuesto sobre el Patrimonio (Modelo 714): si tu patrimonio neto total, incluidas las criptomonedas, supera los umbrales de tu comunidad autónoma.
Los 7 errores más comunes al declarar criptomonedas
- No declarar las permutas porque “no he sacado dinero”. Cada cambio entre criptomonedas tributa.
- Usar un precio medio en lugar de FIFO, lo que cambia el resultado y no es el criterio de Hacienda.
- Olvidar las comisiones, que reducen la ganancia.
- Perder el historial de años anteriores y no poder justificar el precio de compra. Sin él, Hacienda podría considerar que el coste es cero.
- No declarar las pérdidas, renunciando a compensarlas durante cuatro años.
- Meter el staking como ganancia patrimonial en lugar de como rendimiento del capital mobiliario.
- Confiar a ciegas en los datos fiscales o en un informe automático sin revisar transferencias entre wallets propias, que no son ventas.
¿Hacerlo a mano, con software o con un asesor?
| Opción | Para quién | Coste aproximado |
|---|---|---|
| A mano (hoja de cálculo) | Pocas operaciones (menos de 20-30) en uno o dos exchanges | Gratis |
| Software fiscal cripto | Varias plataformas, permutas frecuentes, staking | Desde gratis hasta 50-300 € al año según el número de operaciones |
| Asesor fiscal especializado | DeFi, NFT, años sin declarar, requerimientos o patrimonios altos | Desde unos 150-200 € hasta varios miles según la complejidad |
Si dudas, una buena opción es usar un software para generar el informe y pedir a un asesor que lo revise antes de presentar.
Preguntas frecuentes
¿Tengo que declarar criptomonedas si no las he vendido?
En el IRPF, no: comprar y mantener no genera ganancia. Sí puedes estar obligado a informar de ellas en el Modelo 721 (si superan 50.000 € en el extranjero) o a incluirlas en el Impuesto sobre el Patrimonio.
¿Qué pasa si no declaro mis criptomonedas?
Hacienda puede regularizar el impuesto no pagado con intereses de demora y una sanción que, en general, va del 50% al 150% de la cantidad dejada de ingresar. Si lo corriges tú antes de que te requieran, solo pagas un recargo que depende del retraso. Por eso, si detectas un error, conviene corregirlo cuanto antes.
¿Pasar mis criptomonedas de Binance a mi Ledger tributa?
No. Transferir entre wallets o cuentas de tu titularidad no es una venta ni una permuta. Solo pagas, si acaso, la comisión de la red, que no es deducible por sí sola salvo que forme parte de una operación que tributa.
¿Cómo declaro criptomonedas de un exchange que ya no existe?
Reconstruye el historial con correos de confirmación, extractos bancarios de los ingresos y retiradas, y exploradores de bloques. Si es imposible, documenta lo que puedas y consulta a un asesor.
¿Puedo declarar las operaciones agrupadas?
Sí, es la práctica habitual cuando hay muchas operaciones: una línea por criptomoneda y tipo de contraprestación, con los importes totales. Lo importante es que el cálculo subyacente sea correcto y que conserves el detalle.
Antes de presentar: repasa nuestra checklist fiscal cripto para no olvidar ninguna operación ni obligación.
Conclusión
Declarar criptomonedas no es difícil si tienes claro qué operaciones tributan y llevas un registro ordenado. Resumiendo: reúne el historial completo de todas tus plataformas, calcula tus ganancias y pérdidas con FIFO incluyendo las permutas y las comisiones, introdúcelas en el apartado de monedas virtuales de Renta Web, declara el staking como rendimiento del capital mobiliario y no olvides compensar tus pérdidas. Con la DAC8 en marcha, 2026 es el año en el que más compensa hacerlo bien.
Fuentes oficiales
- Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (BOE), artículos 33 a 37 (ganancias patrimoniales) y 46 y 66 (base y escala del ahorro).
- Agencia Tributaria: Manual práctico de Renta, apartado de ganancias y pérdidas patrimoniales y monedas virtuales.
- Consultas vinculantes de la Dirección General de Tributos sobre FIFO, permutas y staking.
- Directiva (UE) 2023/2226 (DAC8) sobre intercambio de información de criptoactivos.
Aviso: este artículo tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado. La normativa puede cambiar; revisa la fecha de actualización.