Actualizado: octubre de 2026 · Válido para el ejercicio 2026
Respuesta rápida: si solo has comprado criptomonedas con euros y las mantienes, no tienes que declarar nada en la Renta (IRPF), aunque hayan subido. Pero hay cuatro excepciones: si las has cambiado por otra cripto o has pagado algo con ellas (eso cuenta como vender), si has cobrado staking, intereses o airdrops, si tienes más de 50.000 € en plataformas extranjeras a 31 de diciembre (Modelo 721) o si tu patrimonio supera los umbrales del Impuesto sobre el Patrimonio.
Es una de las preguntas más frecuentes de quien empieza a invertir: “he comprado bitcoin, no lo he tocado, ¿tengo que contárselo a Hacienda?”. La respuesta corta es que no, al menos en la Renta. La respuesta completa tiene matices que conviene conocer, porque hay operaciones que mucha gente no considera “vender” y que para Hacienda sí lo son, y obligaciones que no dependen de vender sino de cuánto tienes.
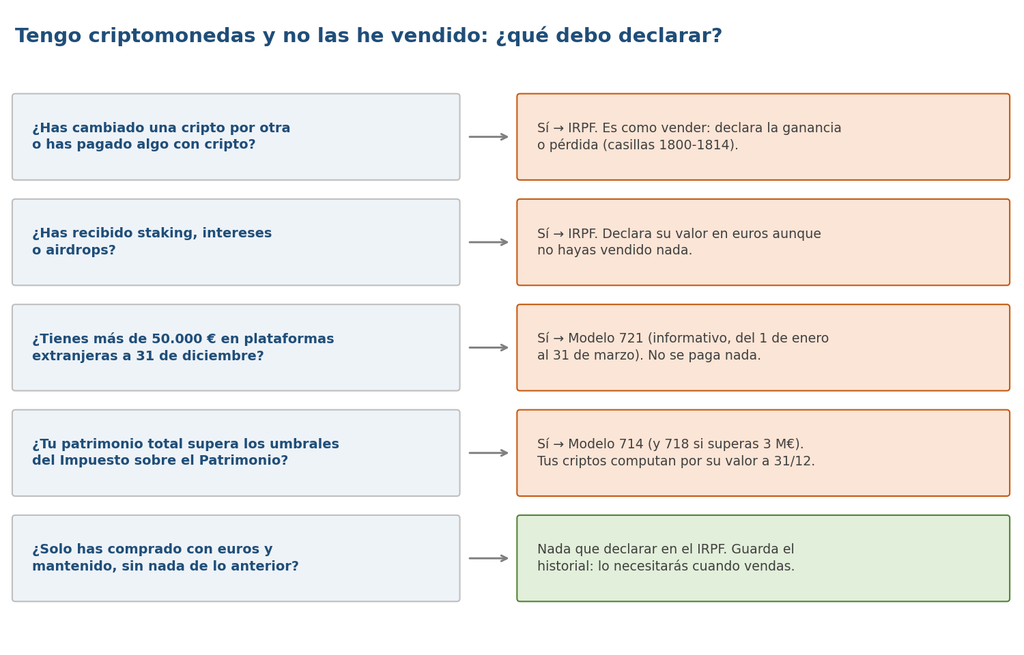
Comprar y mantener no tributa en el IRPF, pero hay otras operaciones y obligaciones que conviene revisar.
En la Renta (IRPF): comprar y mantener no tributa
El IRPF grava las ganancias cuando se materializan, no cuando se producen “en papel”. Si compraste 0,1 BTC por 3.000 € y hoy valen 9.000 €, esos 6.000 € de revalorización no tributan mientras no hagas nada con ellos. Solo pagarás cuando los vendas, los cambies o los uses para pagar.
| Situación | ¿Hay que declararla en la Renta? |
|---|---|
| Compraste criptomonedas con euros | No |
| Las mantienes y han subido (o bajado) | No |
| Las has movido entre tus exchanges y wallets | No |
| Las has cambiado por otra criptomoneda o stablecoin | Sí (permuta) |
| Has pagado algo con criptomonedas | Sí (transmisión) |
| Has cobrado recompensas de staking o intereses | Sí (rendimiento del capital mobiliario) |
| Has recibido un airdrop | Sí (ganancia patrimonial en la base general) |
| Has regalado criptomonedas a alguien | Sí, puede generar una ganancia para ti |
El matiz de las pérdidas: igual que las ganancias latentes no tributan, las pérdidas latentes tampoco se pueden restar. Si tu cripto ha caído, solo podrás compensar esa pérdida con otras ganancias cuando la vendas o la cambies.
Cuatro operaciones que sí cuentan aunque “no hayas vendido”
1. Cambiar una criptomoneda por otra
Para Hacienda, cambiar bitcoin por ether, o cualquier criptomoneda por una stablecoin como USDT o USDC, es una permuta: vendes la primera y compras la segunda. Si ha subido desde que la compraste, tienes una ganancia que declarar aunque no hayas visto un euro. Es el error más común entre quienes creen que “no han vendido”.
2. Pagar con criptomonedas
Usar cripto para pagar un producto, un servicio o una tarjeta cripto que convierte en el momento de la compra es transmitir esa criptomoneda. Si su valor al pagar es mayor que lo que te costó, hay ganancia.
3. Recompensas de staking, lending y earn
Las recompensas que recibes por hacer staking o por prestar tus criptomonedas tributan en el momento en que las recibes, por su valor en euros, como rendimiento del capital mobiliario en la base del ahorro. Da igual que no las hayas vendido. Lo mismo ocurre con los productos “earn” de los exchanges que te pagan intereses en cripto.
4. Airdrops y otras criptomonedas recibidas gratis
Si recibes tokens sin dar nada a cambio, el criterio más extendido es que se trata de una ganancia patrimonial que tributa en la base general por su valor de mercado cuando pasan a estar a tu disposición, aunque no los vendas.
Modelo 721: si tienes más de 50.000 € en el extranjero
El Modelo 721 no tiene nada que ver con vender: es una declaración informativa sobre las criptomonedas que tienes custodiadas por plataformas situadas fuera de España. No se paga nada al presentarlo, pero no presentarlo puede acarrear sanciones.
| Aspecto | Detalle |
|---|---|
| Quién debe presentarlo | Residentes fiscales en España con criptomonedas custodiadas por entidades en el extranjero |
| Umbral | Valor conjunto superior a 50.000 € a 31 de diciembre |
| Plazo | Del 1 de enero al 31 de marzo del año siguiente |
| Años siguientes | Solo si el saldo conjunto aumenta en más de 20.000 € respecto a la última declaración, o si dejas de tener esas criptomonedas |
| Qué no cuenta | Criptomonedas en exchanges españoles y en wallets propias de las que controlas las claves privadas |
Ejemplo: tienes 35.000 € en Binance y 20.000 € en Kraken a 31 de diciembre de 2026. Suman 55.000 € en plataformas extranjeras: debes presentar el Modelo 721 entre el 1 de enero y el 31 de marzo de 2027, aunque no hayas vendido nada en todo el año.
Impuesto sobre el Patrimonio y Grandes Fortunas
Estos impuestos gravan lo que tienes, no lo que ganas, así que tus criptomonedas computan por su valor de mercado a 31 de diciembre aunque no las hayas vendido. Solo afectan a patrimonios elevados:
- Impuesto sobre el Patrimonio (Modelo 714): con carácter general hay un mínimo exento de 700.000 € y la vivienda habitual está exenta hasta 300.000 €. Debes presentarlo si te sale cuota a pagar o si el valor de tus bienes y derechos supera los 2.000.000 €, aunque no pagues. Algunas comunidades autónomas reducen el mínimo exento y otras bonifican el impuesto.
- Impuesto Temporal de Solidaridad de las Grandes Fortunas (Modelo 718): sigue vigente en 2026 para patrimonios netos superiores a 3.000.000 € (más el mínimo de 700.000 €). Se presenta en julio y permite deducir lo pagado por Patrimonio.
Aunque no declares nada, guarda tu historial
Si este año solo has comprado, no tienes que declarar nada en la Renta, pero hay tres buenas razones para guardar todo el historial de operaciones desde ya:
- Lo necesitarás cuando vendas. Tu ganancia se calcula con el precio de compra (método FIFO). Si pierdes el historial y no puedes justificar el coste, Hacienda podría considerar que es cero.
- Hacienda ya recibe información. Desde el 1 de enero de 2026, con la directiva DAC8, los exchanges y custodios europeos informan de los saldos y operaciones de sus clientes. Es posible que en tus datos fiscales aparezca un aviso de “monedas virtuales informadas” aunque solo hayas comprado.
- Los exchanges cierran o cambian. Descarga y guarda los informes de cada plataforma cada año; no confíes en que siempre podrás acceder a ellos.
Si te aparece el aviso de monedas virtuales informadas y solo compraste, no hay nada que declarar en el IRPF. El aviso no te obliga a pagar; solo indica que Hacienda sabe que tienes criptomonedas.
Casos especiales
Herencias
Si heredas criptomonedas, tributas por el Impuesto sobre Sucesiones según tu comunidad autónoma, no en el IRPF. El fallecido no genera ganancia patrimonial por esa transmisión, y tu coste para una futura venta será el valor declarado en la herencia.
Donaciones
Si regalas criptomonedas, quien las recibe paga el Impuesto sobre Donaciones. Y tú, como donante, puedes tener una ganancia patrimonial en el IRPF por la diferencia entre su valor al donarlas y lo que te costaron, aunque no hayas recibido nada a cambio. Es una de las situaciones que más sorprenden.
Si te has ido a vivir fuera de España
Si dejas de ser residente fiscal en España, tus obligaciones cambian. En patrimonios muy elevados y con determinadas condiciones existe el llamado impuesto de salida, que grava ganancias no realizadas; su aplicación a las criptomonedas es un tema complejo que conviene consultar antes de trasladarse.
Preguntas frecuentes
¿Tengo que poner mis criptomonedas en la declaración de la Renta aunque no haya vendido?
No. Renta Web no tiene ningún apartado para informar de tus saldos. Solo se declaran las operaciones que generan rentas: ventas, permutas, pagos, staking o airdrops.
¿Y si las he tenido en el exchange haciendo staking sin darme cuenta?
Revisa tu historial. Muchos exchanges activan productos “earn” o staking flexible con un clic. Si has recibido recompensas, aunque sean pequeñas, son rendimientos que se declaran.
¿Tengo que presentar el Modelo 721 si mis criptos están en una wallet como Ledger o Metamask?
No, si controlas tú las claves privadas: no están custodiadas por una entidad extranjera. Sí cuentan para el Impuesto sobre el Patrimonio si te afecta.
¿Hacienda puede saber que tengo criptomonedas si no he vendido?
Sí. Con la DAC8, los exchanges europeos informan de los saldos de sus clientes desde 2026, y el Modelo 721 y las transferencias desde tu banco también dejan rastro. Tener criptomonedas no es ningún problema; lo importante es declarar correctamente cuando corresponda.
Conclusión
Si solo has comprado con euros y has mantenido tus criptomonedas, no tienes nada que declarar en la Renta, aunque hayan subido mucho. Revisa, eso sí, si has hecho alguna permuta o pago con cripto, si has cobrado staking o airdrops, si superas los 50.000 € en plataformas extranjeras o si tu patrimonio total es elevado. Y guarda tu historial completo: el día que vendas, será lo que te permita pagar solo lo justo.
Fuentes
- Ley 35/2006 del IRPF: artículos 14 (imputación temporal), 25 y 33 (rendimientos y ganancias patrimoniales).
- Agencia Tributaria: Preguntas frecuentes sobre el Modelo 721.
- Ley 19/1991 del Impuesto sobre el Patrimonio y Ley 38/2022 (Impuesto Temporal de Solidaridad de las Grandes Fortunas), prorrogado por el Real Decreto-ley 8/2023.
- Directiva (UE) 2023/2226 (DAC8).
Aviso: este artículo tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado.