Actualizado: octubre de 2026 · Válido para el ejercicio 2026
Respuesta rápida: la “regla de los dos meses” propiamente dicha es para acciones y otros valores cotizados, y las criptomonedas no son valores. Pero la Ley del IRPF tiene otra regla, para elementos patrimoniales en general, que impide computar una pérdida si vuelves a comprar el mismo bien dentro del año siguiente a la venta. Si se aplica o no a las criptomonedas es una cuestión discutida y sin criterio oficial claro. Lo prudente es suponer que puede aplicarse: si vendes con pérdida y recompras la misma criptomoneda antes de un año, esa pérdida podría quedar aplazada hasta que vendas lo recomprado.
Es una práctica muy común a final de año: vender una criptomoneda que está en pérdidas para compensar ganancias y volver a comprarla al día siguiente para no perder la posición. En la bolsa española eso tiene un nombre, la “regla de los dos meses”, y está claro que no funciona si recompras demasiado pronto. Con las criptomonedas la respuesta es mucho menos clara.
En esta guía te explicamos qué dice exactamente la ley, por qué hay debate, qué consecuencias tiene cada interpretación con ejemplos numéricos y cómo actuar para no llevarte una sorpresa.
Qué es la norma antiaplicación del IRPF
El artículo 33.5 de la Ley del IRPF enumera una serie de pérdidas que no se computan, o que se computan más tarde. Tres de sus apartados buscan evitar que alguien venda con pérdida solo para reducir impuestos y recompre enseguida lo mismo:
| Apartado | A qué se aplica | Plazo de recompra que bloquea la pérdida |
|---|---|---|
| Letra e) | Elementos patrimoniales en general | Si se vuelve a adquirir el mismo elemento dentro del año siguiente a la venta |
| Letra f) | Valores admitidos a negociación (acciones cotizadas, ETF…) | Si se adquieren valores homogéneos dentro de los dos meses anteriores o posteriores |
| Letra g) | Valores no admitidos a negociación | Si se adquieren valores homogéneos dentro del año anterior o posterior |
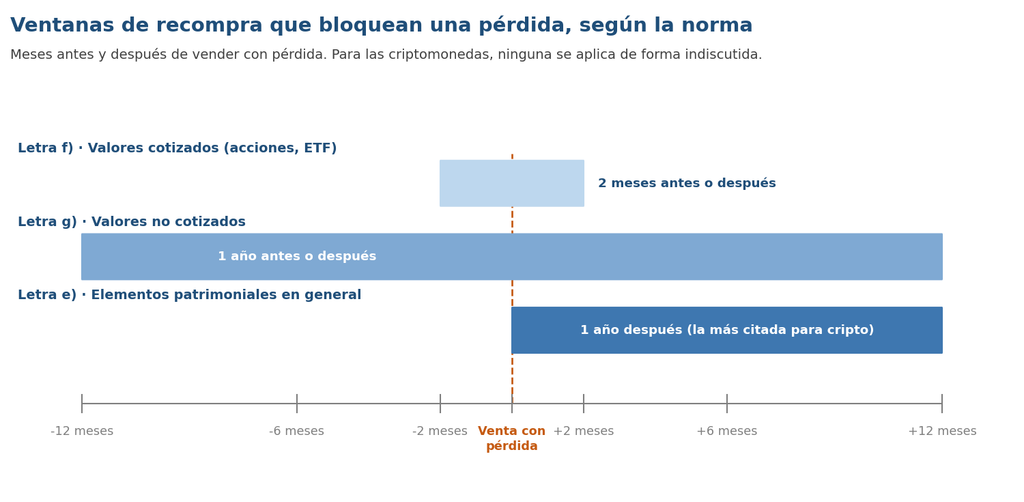
La “regla de los dos meses” es la de la letra f), para valores cotizados.
En todos los casos la pérdida no desaparece: se integra cuando vendes los elementos o valores recomprados. Es un aplazamiento, no una pérdida perdida, aunque puede tener un coste importante si esperabas usarla para compensar ganancias de este año.
¿Se aplica a las criptomonedas? Las posturas que existen
La ley no menciona las criptomonedas, y aquí empieza el debate:
- No son valores. Según la Dirección General de Tributos, las criptomonedas son bienes inmateriales homogéneos, no valores mobiliarios. Por eso las letras f) y g), la verdadera “regla de los dos meses” y la del año para no cotizados, no encajan con ellas.
- ¿Son “el mismo elemento patrimonial”? La letra e) habla de volver a adquirir el mismo elemento. Algunos especialistas sostienen que, al ser bienes fungibles (un bitcoin es igual a otro), no se puede hablar de “el mismo” elemento, igual que no se aplica al dinero. Otros consideran que, precisamente por ser homogéneos, recomprar la misma criptomoneda equivale a volver a adquirir el mismo bien.
- Sin criterio administrativo consolidado. No hay una consulta vinculante de la DGT que resuelva expresamente la cuestión para criptomonedas en territorio común, y los análisis publicados describen el criterio de la Agencia Tributaria como ambiguo. Se han conocido además resoluciones judiciales en el ámbito foral del País Vasco que, según los análisis especializados, rechazan aplicar la norma a criptomonedas sin una previsión legal expresa, pero no fijan doctrina para el resto de España.
| Postura | Qué sostiene | Riesgo |
|---|---|---|
| Técnica | La norma no se aplica a las criptomonedas: se puede vender, computar la pérdida y recomprar cuando se quiera | Si Hacienda no la comparte, regularizará la diferencia con intereses de demora |
| Intermedia (la más citada) | Se aplica la letra e): la pérdida se aplaza si se recompra la misma criptomoneda dentro del año siguiente a la venta | Moderado |
| Conservadora | Evitar comprar la misma criptomoneda un año antes y un año después de vender con pérdida, por analogía con los valores no cotizados | Mínimo, pero limita mucho la operativa |
Nuestra lectura: mientras no haya un criterio oficial claro, la posición más prudente para un inversor particular es la intermedia: si vendes con pérdida y recompras la misma criptomoneda dentro de los doce meses siguientes, asume que esa pérdida puede quedar aplazada. Si quieres aplicar la postura técnica, hazlo con asesoramiento y documentando tu interpretación.
Ejemplo 1: vender en pérdidas y recomprar al día siguiente
Lucía compró 1 ETH por 4.000 €. En diciembre de 2026 el ETH vale 2.500 € y ella tiene 3.000 € de ganancia vendiendo bitcoin ese año. Vende el ETH el 27 de diciembre (pérdida de 1.500 €) y lo recompra el 28 por 2.500 €.
| Postura técnica | Postura intermedia (letra e) | |
|---|---|---|
| Pérdida computable en 2026 | 1.500 € | 0 € (aplazada) |
| Base del ahorro de 2026 | 3.000 − 1.500 = 1.500 € | 3.000 € |
| Impuesto de 2026 | 285 € | 570 € |
| Qué pasa con la pérdida de 1.500 € | Ya utilizada | Se integrará cuando venda el ETH recomprado |
Si en 2027 Lucía vende el ETH recomprado por 3.000 €, con la postura intermedia declarará una ganancia de 500 € por esa venta y, a la vez, integrará la pérdida aplazada de 1.500 €: un saldo neto de −1.000 €. A largo plazo, el resultado total es el mismo; lo que cambia es en qué año se computa la pérdida.
Ejemplo 2: recompra parcial
Si Lucía hubiera vendido 1 ETH con 1.500 € de pérdida pero solo hubiera recomprado 0,4 ETH dentro del año siguiente, la parte afectada sería proporcional:
- Pérdida aplazada: 40% de 1.500 € = 600 € (correspondiente a las unidades recompradas).
- Pérdida computable en 2026: 900 €.
Ejemplo 3: vender una criptomoneda y comprar otra
Si Lucía vende su ETH con pérdida y con ese dinero compra SOL, no está recomprando el mismo elemento: son activos distintos. Ninguna de las posturas bloquearía esa pérdida. Es la alternativa más habitual para quien quiere materializar una pérdida y seguir invertido en el mercado cripto, asumiendo que el comportamiento de otra criptomoneda será diferente.
Ojo con los casos dudosos: cambiar BTC por una versión “envuelta” del mismo activo (como WBTC) o por un producto que replica exactamente su precio podría considerarse, a estos efectos, una recompra del mismo bien.
Ejemplo 4: compras periódicas (DCA)
Si inviertes cada mes una cantidad fija en bitcoin y vendes parte de tu bitcoin con pérdida, las compras automáticas de los doce meses siguientes son recompras del mismo activo. Con la postura intermedia, una parte de tu pérdida (la correspondiente a las unidades que compres en ese periodo) quedaría aplazada. Si vas a realizar pérdidas, revisa tus compras programadas.
Cómo actuar en la práctica
- Si quieres compensar la pérdida este año con seguridad, no recompres la misma criptomoneda en los doce meses siguientes a la venta.
- Si necesitas mantener exposición al mercado, valora mover ese capital a una criptomoneda distinta, con sus propios riesgos.
- Si recompras de todos modos, asume que la pérdida puede quedar aplazada y calcula tus impuestos de este año sin ella. Así no tendrás sorpresas.
- Si decides aplicar la postura técnica, hazlo con un asesor y documenta el razonamiento. La Ley General Tributaria excluye la sanción cuando el contribuyente actúa amparándose en una interpretación razonable de la norma, aunque no evita la regularización del impuesto y los intereses.
- Revisa Renta Web cada campaña por si la Agencia Tributaria incorpora algún campo específico sobre recompras de monedas virtuales homogéneas.
- Planifica antes de diciembre. Si sabes que vas a vender con pérdidas para compensar, hazlo con tiempo y sin depender de recomprar enseguida.
Preguntas frecuentes
¿La regla de los dos meses se aplica al bitcoin?
La regla de los dos meses, en sentido estricto, es para valores cotizados, y el bitcoin no lo es. Lo que se discute es si se le aplica la regla general de un año para elementos patrimoniales. No hay criterio oficial claro, así que lo prudente es contar con ella.
¿Y a un ETF o ETP de bitcoin?
Sí. Un ETF o ETP cotizado en bolsa es un valor admitido a negociación, así que se le aplica la regla de los dos meses de la letra f) sin discusión.
¿Pierdo la pérdida si recompro?
No. En el peor de los casos queda aplazada y se computa cuando vendas las unidades recompradas. Lo que pierdes es la posibilidad de usarla este año.
¿Afecta a las ganancias?
No. La norma solo limita las pérdidas. Puedes vender con ganancias y recomprar al día siguiente sin restricción: la ganancia tributa y el nuevo coste de adquisición será el precio de recompra.
¿Cuenta la recompra en otro exchange?
Sí. Para Hacienda tus criptomonedas son las mismas estén donde estén. Vender en un exchange y recomprar en otro no cambia nada.
Conclusión
Las criptomonedas no están sujetas a la regla de los dos meses de las acciones, pero eso no significa que puedas vender con pérdida y recomprar al día siguiente sin riesgo: la regla de un año para los elementos patrimoniales podría aplicarse, y no hay un criterio oficial que lo descarte. Mientras la situación no se aclare, la opción prudente es no recomprar la misma criptomoneda en los doce meses siguientes si quieres usar la pérdida este año, o asumir que quedará aplazada. Revisaremos esta guía si la Dirección General de Tributos o los tribunales fijan un criterio.
Fuentes
- Ley 35/2006 del IRPF, artículo 33.5, letras e), f) y g).
- Ley 58/2003 General Tributaria, artículo 179.2.d) (exclusión de responsabilidad por interpretación razonable).
- Dirección General de Tributos: doctrina sobre la naturaleza de las criptomonedas como bienes homogéneos.
Aviso: este artículo describe una cuestión interpretativa abierta. No sustituye el asesoramiento fiscal personalizado.