Actualizado: octubre de 2026 · Válido para la declaración de la Renta 2026
Respuesta rápida: las comisiones que pagas al comprar criptomonedas se suman a su coste (valor de adquisición) y las que pagas al venderlas o permutarlas se restan del importe obtenido (valor de transmisión). Así tu ganancia es menor o tu pérdida mayor, y pagas menos impuestos. Se pueden restar las comisiones de trading, los recargos por comprar con tarjeta y el gas de los swaps. No se restan el spread, las suscripciones ni los gastos de software o asesoría.
Cada vez que compras o vendes criptomonedas pagas comisiones: al exchange, a la red o a la pasarela de pago. Individualmente parecen pequeñas, pero a lo largo del año pueden sumar cientos de euros, sobre todo si operas a menudo. La buena noticia es que la ley permite tenerlas en cuenta al calcular tu ganancia. La mala, que mucha gente se olvida de hacerlo o lo hace mal.
Qué dice la ley
El artículo 35 de la Ley del IRPF establece cómo se calcula la ganancia o pérdida en una transmisión:
- Valor de adquisición = precio pagado + gastos y tributos inherentes a la adquisición satisfechos por el comprador (excluidos los intereses).
- Valor de transmisión = precio obtenido − gastos y tributos inherentes a la transmisión satisfechos por el vendedor.
La clave está en la palabra “inherentes”: solo cuentan los gastos ligados directamente a una compra o venta concreta. Por eso una comisión de trading sí se resta y una cuota mensual del exchange no.
Solo se restan los gastos ligados directamente a una compra o una venta.
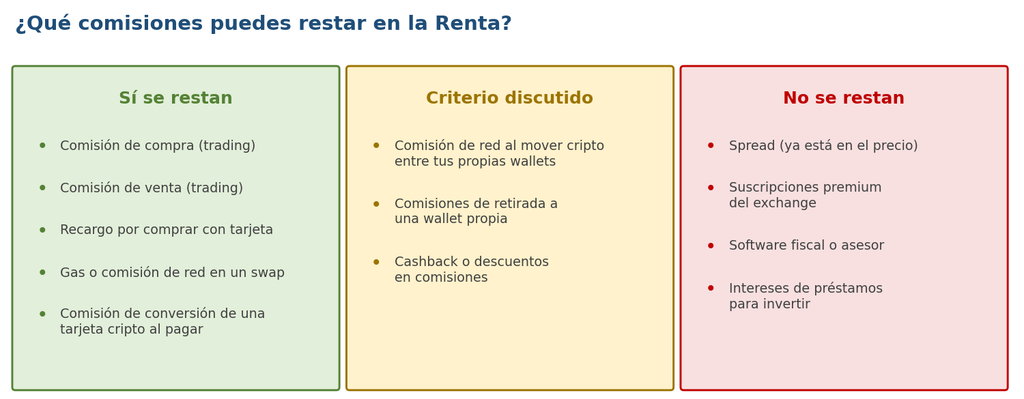
Las comisiones que sí puedes restar
| Comisión | Cuándo se paga | Cómo se aplica |
|---|---|---|
| Comisión de trading (maker/taker) | Al comprar | Se suma al coste de las criptomonedas compradas |
| Comisión de trading (maker/taker) | Al vender o permutar | Se resta del valor de transmisión |
| Recargo por comprar con tarjeta o compra instantánea | Al comprar | Se suma al coste |
| Gas o comisión de red en un swap o compra en DeFi | En la operación | Gasto inherente a esa permuta |
| Comisión de conversión al pagar con tarjeta cripto | Al pagar | Se resta del valor de esa venta |
Ejemplo 1: compra con tarjeta y venta en el exchange
Compras 1.000 € en bitcoin con tarjeta y pagas un 1,5% de recargo. Años después vendes esos bitcoins por 2.000 € con una comisión del 0,1%.
| Concepto | Sin restar comisiones | Restando comisiones |
|---|---|---|
| Valor de adquisición | 1.000 € | 1.000 € + 15 € = 1.015 € |
| Valor de transmisión | 2.000 € | 2.000 € − 2 € = 1.998 € |
| Ganancia | 1.000 € | 983 € |
| Impuesto al 19% | 190 € | 186,77 € |
En una sola operación el ahorro es pequeño (3,23 €), pero no es lo que importa: lo que importa es aplicarlo a todas.
Ejemplo 2: un inversor activo
Si durante el año compras por 100.000 € y vendes por otros 100.000 € con una comisión media del 0,1%, pagas 200 € en comisiones. Con ganancias en el tramo del 21%, restarlas te ahorra 42 €. Si compras con tarjeta o en modo “compra fácil”, donde las comisiones y el margen suelen ser bastante mayores, el ahorro crece en proporción.
Con apalancamiento o derivados, las comisiones de financiación (funding) tienen su propio tratamiento: no son una comisión de compraventa ordinaria y conviene revisarlas con detalle.
Caso especial: pagar las comisiones en otra criptomoneda (BNB y similares)
Algunos exchanges permiten pagar las comisiones con su propio token para obtener un descuento. Esto tiene una consecuencia que pocos conocen: al pagar la comisión con ese token, también lo estás transmitiendo.
Ejemplo: pagas una comisión de 10 € con BNB que te costaron 4 €. Por un lado, restas 10 € como gasto de la operación principal. Por otro, has entregado BNB con una ganancia de 6 € que, en sentido estricto, también se declara. En importes pequeños apenas cambia el resultado, pero si pagas muchas comisiones así durante el año, el software fiscal debe registrar esas salidas de BNB.
Lo mismo ocurre con el gas en las redes blockchain: pagar el gas de un swap con ETH implica entregar ese ETH. El valor del gas se resta como gasto del swap, y el ETH entregado genera su propia pequeña ganancia o pérdida.
Comisiones dudosas: transferencias entre tus propias wallets
Cuando mueves criptomonedas de un exchange a tu Ledger o entre dos exchanges, pagas una comisión de red o de retirada, pero no hay compra ni venta. La ley no lo regula expresamente y hay dos criterios:
- Sumarla al coste de las unidades transferidas. Es el criterio más extendido entre asesores y programas fiscales: la comisión se trata como un mayor coste de esas criptomonedas y reducirá la ganancia cuando las vendas.
- No computarla hasta que haya una transmisión, por no ser un gasto inherente a ninguna compra o venta.
En la mayoría de los casos los importes son pequeños. Lo importante es aplicar el mismo criterio de forma coherente todos los años y tenerlo documentado.
Lo que no puedes restar
- El spread. Es la diferencia entre el precio de compra y de venta que aplica la plataforma. No es una comisión separada: ya está incluido en el precio al que compras o vendes, así que se tiene en cuenta automáticamente. No lo restes otra vez.
- Suscripciones y cuotas del exchange o de servicios premium: no están ligadas a una operación concreta.
- El software fiscal o el asesor que te prepara la declaración: un particular no puede deducir estos gastos en el IRPF.
- Los intereses de un préstamo usado para comprar criptomonedas: la ley los excluye expresamente del valor de adquisición.
- Las comisiones de depósito o retirada de euros de tu cuenta bancaria al exchange, si no forman parte de una compra concreta.
Cómo se reflejan en Renta Web
En el apartado de monedas virtuales (casillas 1800 a 1814), cada línea tiene campos para el valor de transmisión y el de adquisición, y también para los gastos de transmisión y los gastos de adquisición. Tienes dos opciones equivalentes:
- Introducir los valores sin comisiones y las comisiones en sus campos de gastos.
- Introducir el valor de adquisición ya con las comisiones sumadas y el de transmisión ya con las comisiones restadas, dejando los campos de gastos a cero.
Error frecuente: hacer las dos cosas a la vez. Si los informes de tu exchange o tu software ya incluyen las comisiones en los valores, no las vuelvas a poner en los campos de gastos: las estarías restando dos veces.
Cómo obtener tus comisiones
- Historial de operaciones del exchange: la mayoría de los exportes en CSV incluyen una columna de comisión (fee) y la moneda en la que se pagó.
- Informes fiscales del exchange o de tu software: suelen incorporar las comisiones automáticamente en el coste y en el valor de venta.
- Exploradores de bloques: para el gas y las comisiones de red de tus wallets propias.
- Extractos de la tarjeta: para los recargos de compra con tarjeta.
Comprueba que la comisión está valorada en euros en el momento de la operación, sobre todo cuando se paga en una criptomoneda.
Preguntas frecuentes
¿Las comisiones se restan aunque la venta sea con pérdidas?
Sí. En ese caso aumentan la pérdida, que podrás compensar con otras ganancias.
¿Puedo restar las comisiones de las compras de años anteriores?
Sí: forman parte del coste de esas criptomonedas. Cuando las vendas, el valor de adquisición que uses con el método FIFO debe incluirlas.
¿Las comisiones de staking se restan?
Si la plataforma te cobra un porcentaje de las recompensas, lo habitual es declarar el importe neto que recibes. No es una comisión de compraventa.
¿Merece la pena el esfuerzo?
Si haces pocas operaciones, el ahorro es pequeño pero tu cálculo será correcto. Si operas mucho, compras con tarjeta o usas DeFi, las comisiones pueden suponer cientos de euros de base imponible.
Conclusión
Las comisiones de compra aumentan tu coste y las de venta reducen el importe obtenido: en ambos casos, tu ganancia baja. Incluye las comisiones de trading, los recargos de tarjeta y el gas de tus operaciones; deja fuera el spread, las suscripciones y los gastos de asesoría; y ten cuidado con las comisiones pagadas en otra criptomoneda, que también son transmisiones. Sobre todo, no las restes dos veces.
Fuentes
- Ley 35/2006 del IRPF, artículo 35 (valor de adquisición y de transmisión en transmisiones onerosas).
- Agencia Tributaria: Manual práctico de Renta, ganancias y pérdidas patrimoniales.
Aviso: este artículo tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado.