Actualizado: octubre de 2026 · Válido para la declaración de la Renta 2026
Respuesta rápida: el FIFO (first in, first out: “lo primero que entra es lo primero que sale”) es el método que exige Hacienda para calcular la ganancia de tus criptomonedas. Cuando vendes o cambias una cripto que compraste en varias veces, se considera que vendes primero las unidades más antiguas, con su precio de compra. Se aplica por cada criptomoneda y, según el criterio de la Dirección General de Tributos, de forma conjunta para todas tus plataformas y wallets, no por separado en cada exchange.
Si siempre has comprado bitcoin de una sola vez y lo has vendido todo de golpe, calcular tu ganancia es sencillo. Pero casi nadie invierte así: se compra en varias veces, a precios distintos y en plataformas diferentes, y se vende por partes. En cuanto pasa eso, necesitas saber qué coste asignar a cada venta. Ahí entra el FIFO.
En esta guía te explicamos qué es, en qué se basa Hacienda para exigirlo, cómo aplicarlo paso a paso y cómo resolver los casos que más dudas generan: varios exchanges, permutas encadenadas, staking y comisiones.
Qué es el método FIFO
FIFO son las siglas en inglés de “first in, first out”. Aplicado a tus criptomonedas significa que, cuando vendes una parte de lo que tienes, las unidades que salen de tu cartera son las que compraste primero.
Imagina tus compras de bitcoin como una fila ordenada por fecha. Cada compra es un “lote” con su cantidad y su coste. Cuando vendes, vas sacando unidades del principio de la fila: primero se agota el lote más antiguo, luego el siguiente, y así sucesivamente. El coste de lo que vendes es la suma del coste de las unidades que has sacado de la fila.
Por qué importa: el precio de compra que asignas a cada venta cambia la ganancia de ese año. Con FIFO, en un mercado alcista sueles vender primero las unidades más baratas (las antiguas), lo que suele dar más ganancia que otros métodos. No es elegible: es el criterio de Hacienda.
Por qué Hacienda exige FIFO en criptomonedas
La Ley del IRPF establece el FIFO para los valores homogéneos (por ejemplo, acciones de una misma empresa): cuando se venden, se entiende que se transmiten los adquiridos en primer lugar. Las criptomonedas no son valores en sentido jurídico, pero la Dirección General de Tributos (DGT) ha concluido que las unidades de una misma criptomoneda son bienes homogéneos, intercambiables entre sí, y que por tanto debe aplicarse el mismo criterio.
Lo hizo por primera vez en la consulta vinculante V0999-18 y lo ha reiterado en consultas posteriores. En la práctica, es el criterio que aplica la Agencia Tributaria al revisar declaraciones y el que usan todos los programas fiscales para España.
- Se aplica por criptomoneda: tus BTC forman una cola, tus ETH otra, tus SOL otra. No se mezclan.
- No es opcional: no puedes elegir el precio medio, el último precio (LIFO) ni las unidades “más caras” para reducir tu ganancia.
- Se aplica a todas tus unidades a la vez: el criterio de la DGT es que da igual dónde estén custodiadas (lo vemos más abajo).
Cómo calcular el FIFO paso a paso
- Reúne todas tus operaciones de la criptomoneda desde la primera compra, en todas las plataformas y wallets, incluidas las de años anteriores.
- Ordénalas por fecha y hora, de la más antigua a la más reciente.
- Registra cada entrada como un lote: fecha, cantidad y coste total en euros, incluidas las comisiones de compra.
- Para cada venta o permuta, toma unidades del lote más antiguo que aún tenga saldo. Si no alcanza, sigue con el siguiente lote.
- Calcula el coste de lo vendido proporcionalmente: si sacas la mitad de un lote, le corresponde la mitad de su coste.
- Ganancia o pérdida = valor de transmisión − comisiones de venta − coste FIFO.
- Actualiza la cola: los lotes agotados desaparecen y el lote parcialmente consumido queda con su saldo y coste restantes.
Ejemplo 1: tres compras y dos ventas de bitcoin
Estas son las operaciones de Ana con bitcoin (importes con comisiones incluidas):
| Fecha | Operación | Cantidad | Importe |
|---|---|---|---|
| 10/02/2024 | Compra (lote 1) | 0,2 BTC | 8.010 € |
| 15/11/2024 | Compra (lote 2) | 0,3 BTC | 25.515 € |
| 20/04/2025 | Compra (lote 3) | 0,1 BTC | 8.505 € |
| 05/03/2026 | Venta A | 0,35 BTC | 31.500 € (comisión 30 €) |
| 10/09/2026 | Venta B | 0,2 BTC | 16.000 € (comisión 20 €) |
Venta A (marzo de 2026)
| De qué lote salen | Cantidad | Coste asignado |
|---|---|---|
| Lote 1 completo | 0,2 BTC | 8.010 € |
| Lote 2 (0,15 de 0,3 BTC) | 0,15 BTC | 25.515 € × 0,15/0,3 = 12.757,50 € |
| Total coste FIFO | 0,35 BTC | 20.767,50 € |
Ganancia: 31.500 € − 30 € − 20.767,50 € = 10.702,50 €.
Venta B (septiembre de 2026)
| De qué lote salen | Cantidad | Coste asignado |
|---|---|---|
| Resto del lote 2 | 0,15 BTC | 12.757,50 € |
| Lote 3 (0,05 de 0,1 BTC) | 0,05 BTC | 8.505 € × 0,05/0,1 = 4.252,50 € |
| Total coste FIFO | 0,2 BTC | 17.010 € |
Resultado: 16.000 € − 20 € − 17.010 € = pérdida de 1.030 €. Aunque el bitcoin estaba “en ganancias” respecto a las primeras compras, esta venta concreta da pérdida porque, por FIFO, le corresponden las unidades más caras.
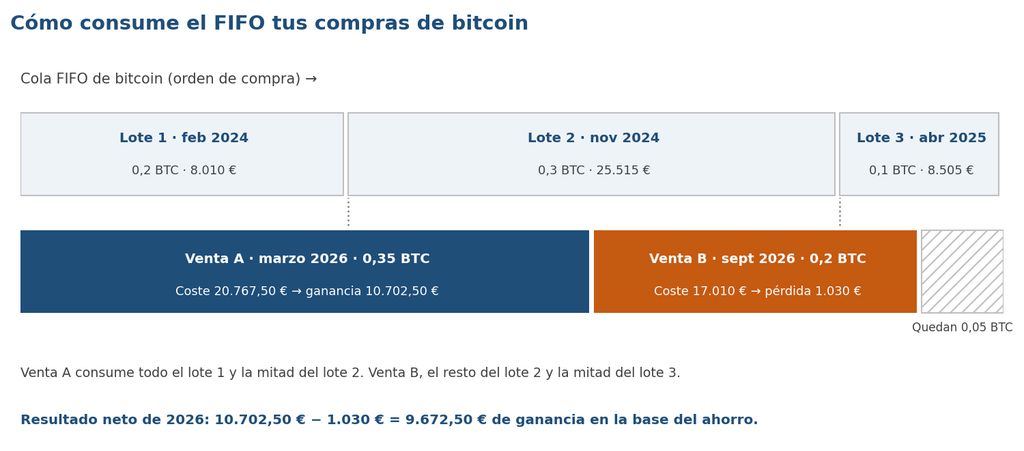
Las ventas van consumiendo los lotes en el orden en que se compraron.
Saldo de 2026: 10.702,50 € − 1.030 € = 9.672,50 € de ganancia neta. A Ana le quedan 0,05 BTC del lote 3, con un coste de 4.252,50 €, que usará cuando los venda.
FIFO frente a precio medio: por qué no da lo mismo
Muchas plataformas muestran un “precio medio de compra” y es tentador usarlo. Con las mismas operaciones de Ana, el resultado sería distinto:
| Método | Venta A | Venta B | Total 2026 |
|---|---|---|---|
| FIFO (el correcto) | 10.702,50 € | − 1.030,00 € | 9.672,50 € |
| Precio medio (70.050 €/BTC) | 6.952,50 € | 1.970,00 € | 8.922,50 € |
| Diferencia | 750 € menos de base |
Con el precio medio, Ana declararía 750 € menos de ganancia. Si Hacienda revisa la declaración, recalculará con FIFO y le reclamará la diferencia con intereses y, posiblemente, sanción. El precio medio de tu exchange te sirve para saber cómo va tu inversión, no para hacer la declaración.
Ejemplo 2: FIFO con varios exchanges y wallets
Esta es la duda más habitual. Según el criterio de la DGT, lo relevante es que las unidades de una criptomoneda son homogéneas: da igual en qué exchange o wallet estén. Por eso el FIFO se aplica sobre todas tus unidades de esa criptomoneda a la vez, en una única cola.
| Fecha | Plataforma | Operación | Importe |
|---|---|---|---|
| Enero 2025 | Binance | Compra 1 ETH | 3.000 € |
| Junio 2025 | Coinbase | Compra 1 ETH | 2.000 € |
| Febrero 2026 | Coinbase | Venta 1 ETH | 2.500 € |
- Si calcularas por plataforma (error habitual), venderías el ETH de Coinbase comprado a 2.000 €: ganancia de 500 €.
- Con FIFO global, la unidad vendida es la más antigua de todas tus ETH, la de Binance a 3.000 €: pérdida de 500 €.
La diferencia es de 1.000 € de base imponible. Por eso es tan importante reunir el historial de todas tus plataformas antes de calcular, y por eso los informes fiscales que descarga cada exchange por separado no bastan si operas en varios.
Las transferencias entre tus propias cuentas y wallets no son ventas: no generan ganancia ni alteran el orden de la cola. La unidad conserva su fecha y su coste originales. La comisión de red de esa transferencia no está regulada expresamente; el criterio más extendido entre asesores es sumarla al coste de las unidades transferidas.
Ejemplo 3: permutas encadenadas
Cada permuta es una venta de la criptomoneda que entregas y una compra de la que recibes, ambas por el valor de mercado del momento. Ese valor se convierte en el coste de un nuevo lote en la cola de la cripto recibida.
| Paso | Operación | Ganancia o pérdida | Nuevo lote creado |
|---|---|---|---|
| 1 | 0,1 BTC (coste FIFO 3.000 €) → 1,5 ETH, valorados en 6.000 € | + 3.000 € | 1,5 ETH con coste 6.000 € |
| 2 | 1,5 ETH (coste 6.000 €) → 5.400 USDC, valorados en 5.400 € | − 600 € | 5.400 USDC con coste 5.400 € |
| 3 | 5.400 USDC → 5.400 € en tu cuenta bancaria | 0 € | — |
| Resultado del año | + 2.400 € |
Fíjate en que al final tienes 5.400 € y empezaste con algo que te costó 3.000 €: la ganancia neta, 2.400 €, coincide. Pero solo si registras cada paso con su valor en euros: es lo que Renta Web y Hacienda esperan ver.
Ejemplo 4: staking y airdrops en la cola FIFO
Las criptomonedas que recibes como recompensa también entran en la cola, como un lote más:
- Staking: si recibes 0,05 ETH cuando valen 150 €, declaras 150 € como rendimiento del capital mobiliario y añades a la cola de ETH un lote de 0,05 ETH con coste 150 € y la fecha en que lo recibiste.
- Airdrops: el valor que declaras como ganancia al recibirlos es el coste de ese lote.
- Si no declaraste la recompensa, su coste sería cero y pagarías más impuestos al venderla. Declarar bien la recompensa hoy reduce la ganancia futura.
Cómo hacerlo en la práctica: hoja de cálculo o software
Con una hoja de cálculo
Funciona bien si operas con pocas criptomonedas y pocas decenas de operaciones al año. Usa una pestaña por criptomoneda con estas columnas:
| Columna | Contenido |
|---|---|
| Fecha y hora | Momento de la operación |
| Tipo | Compra, venta, permuta, recompensa |
| Cantidad | Unidades que entran (+) o salen (−) |
| Valor en euros | Precio total de la operación |
| Comisión en euros | Comisión pagada |
| Plataforma | Exchange o wallet (solo para control; no altera la cola) |
| Saldo del lote | Unidades que quedan de cada compra |
| Coste asignado | Coste FIFO de cada venta |
| Ganancia o pérdida | Valor de venta − comisión − coste asignado |
Con un software fiscal
Si operas en varias plataformas, haces permutas frecuentes, usas DeFi o tienes cientos de operaciones, un programa de impuestos cripto importa el historial de cada exchange y wallet, construye la cola FIFO global y calcula las ganancias en minutos. Revisa siempre el resultado: los errores más típicos son transferencias propias detectadas como ventas, depósitos sin coste de origen y precios de tokens poco líquidos.
Errores frecuentes al aplicar el FIFO
- Calcular cada exchange por separado en lugar de una cola única por criptomoneda.
- Usar el precio medio que muestra la plataforma.
- Empezar la cola en el año actual y olvidar las compras de años anteriores, que son las primeras en salir.
- No registrar las permutas como ventas y compras, lo que deja lotes sin coste.
- Olvidar las comisiones, que forman parte del coste o reducen el valor de venta.
- Tratar las transferencias entre wallets propias como ventas, generando ganancias ficticias.
- Dejar las recompensas de staking sin coste, lo que infla la ganancia al venderlas.
Preguntas frecuentes
¿Puedo elegir qué unidades vendo para pagar menos?
No. En España no se admite la identificación específica de lotes ni otros métodos como LIFO o HIFO. El FIFO es obligatorio para las criptomonedas homogéneas.
¿El FIFO se reinicia cada año?
No. La cola es continua desde tu primera compra. Las unidades que no vendiste el año pasado siguen en la cola con su coste y su fecha.
¿Qué hago si me falta el historial de compras antiguas?
Intenta reconstruirlo con correos de confirmación, extractos bancarios y exploradores de bloques. Si no puedes justificar el coste de adquisición, Hacienda podría considerarlo cero, así que vale la pena el esfuerzo de documentarlo.
¿Las stablecoins también siguen FIFO?
Sí. USDT, USDC y el resto tienen su propia cola. Como su valor es casi estable, las ganancias o pérdidas suelen ser pequeñas, pero las permutas desde y hacia ellas sí generan resultados relevantes en la otra criptomoneda.
¿Los NFT siguen el método FIFO?
No en el mismo sentido: cada NFT es único y no homogéneo, así que su coste es el de esa pieza concreta.
Herramienta: si prefieres no hacer las cuentas a mano, usa nuestra calculadora FIFO de criptomonedas online, que ordena tus operaciones y te da los datos para Renta Web.
Conclusión
El método FIFO es sencillo de entender y laborioso de aplicar: una cola por criptomoneda, ordenada por fecha, que incluye todas tus plataformas y wallets, todas tus compras desde el principio, las permutas y las recompensas. Es el criterio que exige Hacienda, y con la DAC8 enviando a la Agencia Tributaria los datos de tus exchanges desde 2026, calcularlo bien es la mejor forma de evitar requerimientos.
Con tus ganancias ya calculadas, el siguiente paso es llevarlas a la declaración: te lo explicamos en nuestra guía para declarar criptomonedas en la Renta.
Fuentes
- Ley 35/2006 del IRPF, artículo 37.2 (criterio de los valores homogéneos adquiridos en primer lugar).
- Dirección General de Tributos, consulta vinculante V0999-18 y consultas posteriores sobre la homogeneidad de las criptomonedas.
- Agencia Tributaria: Manual práctico de Renta, ganancias y pérdidas patrimoniales.
Aviso: los ejemplos son orientativos. Este artículo no sustituye el asesoramiento fiscal personalizado.