Actualizado: octubre de 2026 · Escala vigente para las operaciones de 2026
Respuesta rápida: las ganancias con criptomonedas tributan en la base del ahorro del IRPF, junto con intereses, dividendos y ventas de acciones o fondos. En 2026 esa base tiene cinco tramos: 19% (hasta 6.000 €), 21% (6.000-50.000 €), 23% (50.000-200.000 €), 27% (200.000-300.000 €) y 30% (más de 300.000 €). Cada tipo se aplica solo a la parte de la base que cae en su tramo, nunca al total.
Saber que “las criptomonedas tributan entre el 19% y el 30%” es solo el principio. Para calcular bien lo que te toca pagar y, sobre todo, para decidir cuándo y cuánto vender, necesitas entender cómo funciona la base del ahorro por dentro: qué rentas se suman a tus ganancias cripto, en qué orden se compensan las pérdidas y cómo se reparte la base entre los tramos.
Si lo que buscas es directamente la cifra que pagarías según tu ganancia, la tienes en nuestra tabla de cuánto se paga a Hacienda por criptomonedas. Aquí vamos un paso más allá, con la mecánica completa y cuatro casos reales.
Qué es la base del ahorro y qué criptorrentas entran en ella
El IRPF divide tus ingresos en dos “cajones” que tributan con escalas distintas. La base general recoge el salario, las pensiones, los alquileres y las actividades económicas, con tipos que pueden superar el 45%. La base del ahorro recoge las rentas de inversión, con la escala más suave del 19% al 30%.
| Renta relacionada con criptomonedas | ¿Base del ahorro? | Motivo |
|---|---|---|
| Ganancia o pérdida por vender cripto por euros | Sí | Ganancia patrimonial derivada de una transmisión |
| Ganancia o pérdida por permutar una cripto por otra | Sí | También es una transmisión |
| Pago de bienes o servicios con cripto | Sí | Transmisión de la criptomoneda entregada |
| Recompensas de staking e intereses de lending | Sí | Rendimiento del capital mobiliario |
| Airdrops recibidos gratis | No (general) | Ganancia patrimonial que no deriva de una transmisión |
| Minería | No (general) | Por regla general, actividad económica |
| Salario cobrado en criptomonedas | No (general) | Rendimiento del trabajo |
En la base del ahorro, tus criptomonedas conviven con el resto de tus inversiones: los intereses de tu cuenta remunerada, los dividendos, las ventas de acciones, ETF o fondos y la venta de un inmueble. Todo se suma antes de aplicar los tramos.
Los cinco tramos de 2026, uno por uno
La escala del ahorro tiene una parte estatal y otra autonómica de igual importe. A diferencia de la base general, las comunidades autónomas no pueden modificarla, por lo que es la misma en todo el territorio común. País Vasco y Navarra aplican su propia normativa foral.
| Tramo de base del ahorro | Estatal | Autonómico | Total | Perfil típico que llega a este tramo |
|---|---|---|---|---|
| Hasta 6.000 € | 9,5% | 9,5% | 19% | Pequeño inversor que realiza beneficios moderados |
| De 6.000 a 50.000 € | 10,5% | 10,5% | 21% | Inversor que vende tras una buena subida |
| De 50.000 a 200.000 € | 11,5% | 11,5% | 23% | Cartera relevante o venta de un inmueble |
| De 200.000 a 300.000 € | 13,5% | 13,5% | 27% | Gran patrimonio o salida de una posición antigua |
| Más de 300.000 € | 15% | 15% | 30% | Ganancias excepcionales |
Los tres errores de interpretación más comunes
- “Si gano 50.001 €, todo paga el 23%”. Falso: solo el euro que supera los 50.000 € paga el 23%. Nunca te conviene ganar menos para “no cambiar de tramo”.
- “Mis criptos tienen su propia escala”. No: la escala se aplica a toda tu base del ahorro, no a cada inversión por separado. Unos dividendos pueden empujar tus ganancias cripto a un tramo superior.
- “Cuanto más tiempo las tenga, menos pago”. En España no hay bonificación por antigüedad para las criptomonedas: da igual haberlas tenido un día o diez años.
Cómo ha cambiado la escala del ahorro
La escala no es fija: se ha endurecido para las rentas altas en los últimos años. Conviene tenerlo en cuenta si regularizas años anteriores (se aplica la escala de cada año) y como señal de que podría seguir cambiando.
| Periodo | Escala del ahorro | Norma |
|---|---|---|
| 2016-2020 | 19% / 21% / 23% (más de 50.000 €) | Reforma de la Ley 26/2014 |
| 2021-2022 | Se añade un 26% para más de 200.000 € | Ley 11/2020, de Presupuestos para 2021 |
| 2023-2024 | 27% (200.000-300.000 €) y 28% (más de 300.000 €) | Ley 31/2022, de Presupuestos para 2023 |
| 2025-2026 | El tramo de más de 300.000 € sube al 30% | Ley 7/2024 |
Para la inmensa mayoría de inversores, que no superan los 200.000 € de ganancias en un año, la escala lleva sin cambios desde 2016.
Cómo se calcula el impuesto paso a paso
- Calcula cada ganancia o pérdida patrimonial de tus ventas y permutas con el método FIFO (venta menos coste, descontando comisiones).
- Suma por separado dos saldos: el de ganancias y pérdidas patrimoniales (cripto, acciones, fondos…) y el de rendimientos del capital mobiliario (intereses, dividendos, staking).
- Compensa entre ellos si alguno es negativo. Un saldo negativo de ganancias y pérdidas puede compensar hasta el 25% del saldo positivo de rendimientos del capital mobiliario, y viceversa.
- Resta las pérdidas pendientes de años anteriores (de hasta cuatro ejercicios atrás) con los mismos límites.
- Aplica la escala por tramos a la base liquidable del ahorro resultante. Si tus rentas de la base general no absorben el mínimo personal (5.550 € con carácter general), el sobrante reduce la tributación del ahorro.
Renta Web hace los pasos 2 a 5 automáticamente; tu trabajo es el paso 1 y comprobar que las pérdidas de años anteriores aparecen bien.
Cuatro casos prácticos
Todos los casos suponen residencia en territorio común y que las rentas de la base general (el salario) ya absorben el mínimo personal.
Caso 1. Laura: pequeña ganancia y algo de staking
Laura cobra un sueldo de 30.000 €. En 2026 vende ETH con una ganancia de 4.500 € y recibe 300 € en recompensas de staking.
| Concepto | Importe |
|---|---|
| Ganancias patrimoniales (ETH) | 4.500 € |
| Rendimientos del capital mobiliario (staking) | 300 € |
| Base liquidable del ahorro | 4.800 € |
| Cuota: 4.800 € × 19% | 912 € |
Todo queda en el primer tramo. Laura podría ganar 1.200 € más este año sin pasar del 19%.
Caso 2. Javier: cripto, acciones y una altcoin que salió mal
Javier cobra 3.000 € en dividendos y 1.000 € en intereses. Vende BTC con 25.000 € de ganancia y una altcoin con 6.000 € de pérdida.
| Concepto | Importe |
|---|---|
| Ganancias patrimoniales: 25.000 € − 6.000 € | 19.000 € |
| Rendimientos del capital mobiliario: 3.000 € + 1.000 € | 4.000 € |
| Base liquidable del ahorro | 23.000 € |
| Tramo 19%: 6.000 € × 19% | 1.140 € |
| Tramo 21%: 17.000 € × 21% | 3.570 € |
| Cuota total | 4.710 € |
La pérdida de la altcoin se compensa directamente con la ganancia del bitcoin y le ahorra 1.260 € (6.000 € al 21%). Sin declararla, habría pagado 5.970 €.
Caso 3. Marta: pérdidas pendientes de 2024
En 2024 Marta declaró 8.000 € de pérdidas con criptomonedas que no pudo compensar. En 2026 obtiene 20.000 € de ganancia y no tiene más rentas del ahorro.
| Concepto | Importe |
|---|---|
| Ganancia patrimonial de 2026 | 20.000 € |
| Pérdidas pendientes de 2024 (dentro del plazo de 4 años) | − 8.000 € |
| Base liquidable del ahorro | 12.000 € |
| Cuota: 6.000 € × 19% + 6.000 € × 21% | 2.400 € |
Sin las pérdidas pendientes habría pagado 4.080 €. Haberlas declarado en 2024 le ahorra 1.680 € en 2026. Es el mejor argumento para declarar siempre las pérdidas, aunque ese año no tengas ganancias.
Caso 4. Carlos: una venta grande que atraviesa cuatro tramos
Carlos compró bitcoin en 2017 y en 2026 vende con 260.000 € de ganancia, su única renta del ahorro.
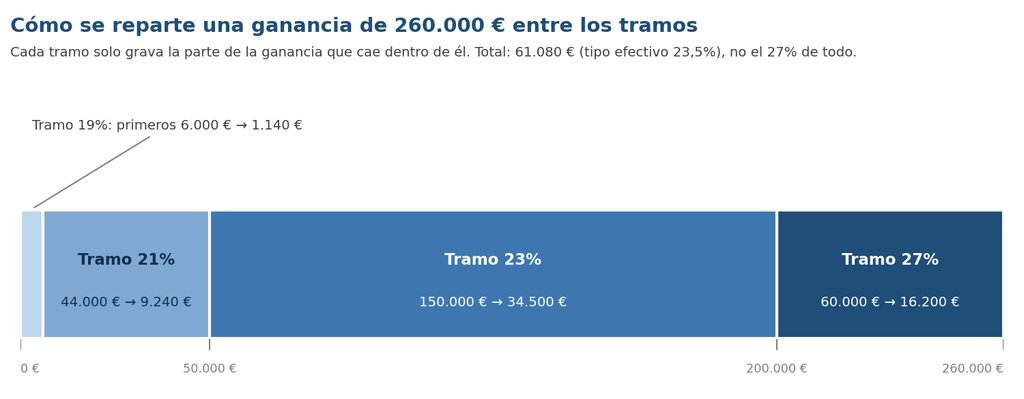
Cada tramo grava solo la parte de la ganancia que cae dentro de él.
| Tramo | Base en el tramo | Tipo | Cuota |
|---|---|---|---|
| Hasta 6.000 € | 6.000 € | 19% | 1.140 € |
| 6.000-50.000 € | 44.000 € | 21% | 9.240 € |
| 50.000-200.000 € | 150.000 € | 23% | 34.500 € |
| 200.000-300.000 € | 60.000 € | 27% | 16.200 € |
| Total | 260.000 € | 23,5% efectivo | 61.080 € |
Aunque parte de su ganancia está en el tramo del 27%, su tipo efectivo es del 23,5%. Si en vez de vender todo de golpe hubiera repartido la venta entre dos años (130.000 € cada uno), habría pagado 2 × 28.780 € = 57.560 €, unos 3.500 € menos, a cambio de asumir el riesgo de precio durante un año más.
Planificar las ventas con los tramos
Como los tramos se aplican al total anual de la base del ahorro, puedes usarlos para decidir cuánto vender en cada ejercicio. Estos son los umbrales útiles:
| Si tu base del ahorro anual no supera… | Tu tipo marginal es | Cuota máxima acumulada |
|---|---|---|
| 6.000 € | 19% | 1.140 € |
| 50.000 € | 21% | 10.380 € |
| 200.000 € | 23% | 44.880 € |
| 300.000 € | 27% | 71.880 € |
- Resta primero tus otras rentas del ahorro previstas (dividendos, intereses, staking) para saber cuánto “hueco” te queda en cada tramo para tus ganancias cripto.
- Repartir ventas entre años ahorra poco con importes pequeños (con 40.000 € de ganancia, partirla en dos años ahorra 120 €) y bastante con importes grandes (con 400.000 €, unos 12.000 €). Compara siempre el ahorro fiscal con el riesgo de esperar.
- Realizar pérdidas antes del 31 de diciembre reduce la base del ahorro del año. Cuidado con recomprar el mismo activo de inmediato: es un terreno con matices que conviene revisar antes.
- El calendario importa: una venta el 31 de diciembre y otra el 2 de enero caen en ejercicios distintos, con tramos “nuevos” en cada uno.
Preguntas frecuentes
¿Las criptomonedas tienen una escala de tributación propia?
No. Comparten la escala del ahorro con el resto de inversiones. Lo que determina tu tipo es el total de tu base del ahorro del año, no solo tus criptomonedas.
¿El staking va en la misma escala que las ventas?
Sí. Aunque el staking es un rendimiento del capital mobiliario y las ventas son ganancias patrimoniales, ambos se integran en la base del ahorro y tributan con la misma escala. La diferencia está en cómo se compensan entre sí cuando uno de ellos es negativo.
¿Mi salario influye en el tipo de mis criptomonedas?
No directamente: el salario va a la base general y no “empuja” tus ganancias cripto a tramos más altos. Solo influye en que, si tu salario es bajo, el mínimo personal no aplicado puede reducir lo que pagas por el ahorro.
¿Varía la escala según mi comunidad autónoma?
No en territorio común: la parte autonómica de la escala del ahorro es igual en todas las comunidades. Solo cambia en el País Vasco y Navarra.
¿Qué escala se aplica si regularizo un año anterior?
La vigente en el año en que obtuviste la ganancia. Por ejemplo, una ganancia de 2022 superior a 200.000 € tributa con el 26% de entonces, no con la escala de 2026.
Herramienta: aplica esta escala a tus números con la calculadora de impuestos de criptomonedas 2026.
Conclusión
Los tramos del ahorro son el corazón de la fiscalidad de las criptomonedas en España. Recuerda tres ideas: todas tus rentas de inversión se suman en una única base, cada tipo solo se aplica a la parte que cae en su tramo y las pérdidas (del año o de los cuatro anteriores) reducen esa base antes de aplicar la escala. Con eso claro, puedes estimar con precisión lo que pagarás y repartir tus ventas para no dejar dinero de más en Hacienda.
Fuentes oficiales
- Ley 35/2006 del IRPF: artículos 46 (renta del ahorro), 49 (integración y compensación), 66 (escala estatal) y 76 (escala autonómica).
- Agencia Tributaria: Manual práctico de Renta 2025, gravamen de la base liquidable del ahorro.
- Ley 7/2024, que eleva al 30% el último tramo desde el 1 de enero de 2025.
Aviso: los ejemplos son orientativos y suponen residencia fiscal en territorio común. Este artículo no sustituye el asesoramiento fiscal personalizado.